
Tin tức
Chính sách thuế hộ kinh doanh 2026: Những điểm cần nắm rõ [NEW]
Th9
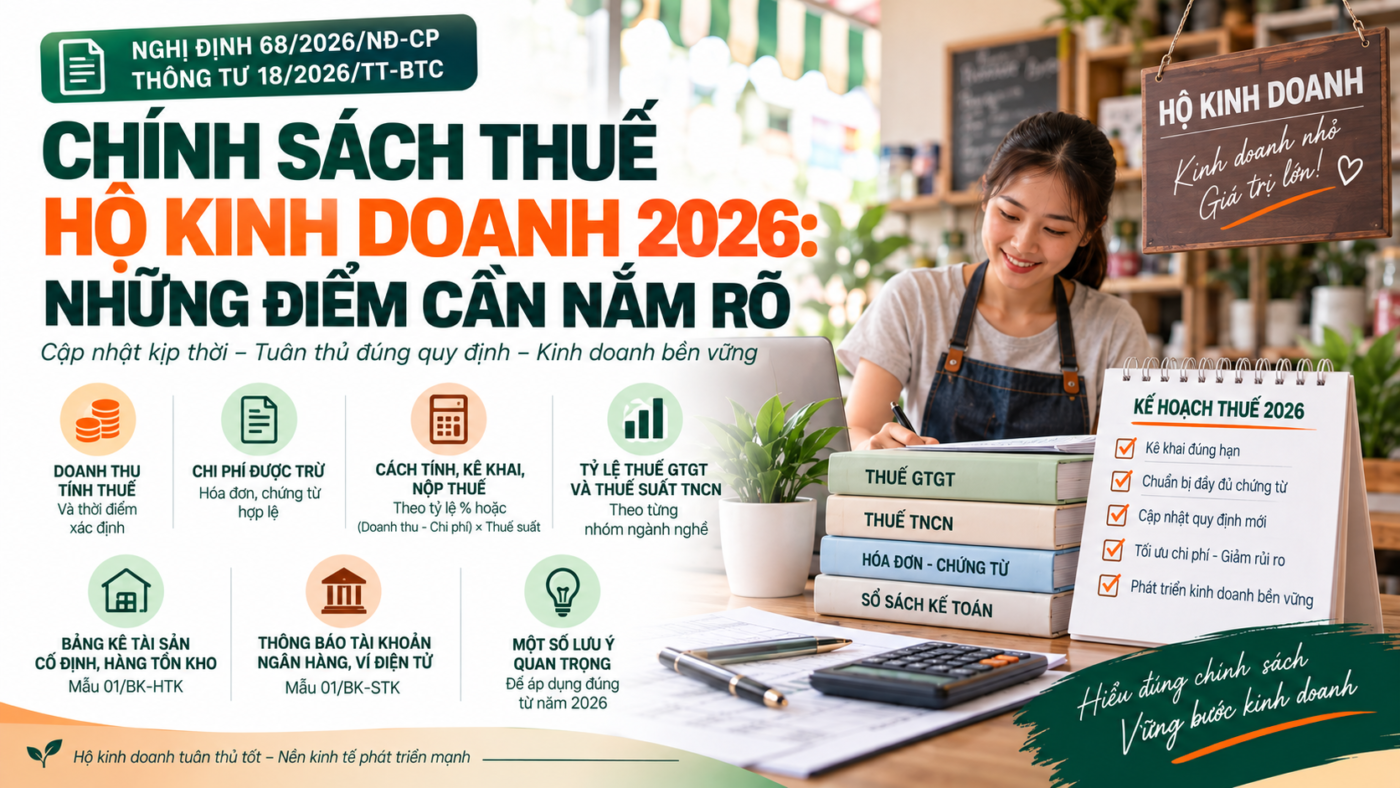
Chính sách thuế hộ kinh doanh 2026: Những điểm quan trọng cần nắm rõ
Từ năm 2026, việc quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo khung pháp lý mới, gồm Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC. Dưới đây là những nội dung cốt lõi về doanh nghiệp, doanh thu, thời hạn nộp báo cáo và tài khoản ngân hàng mà hộ kinh doanh bắt buộc phải lưu ý.
1. Doanh thu tính thuế và thời điểm xác định
Doanh thu chịu thuế được xác định là toàn bộ khoản thu từ bán hàng, gia công, cung ứng dịch vụ mà hộ kinh doanh được hưởng, không phân biệt đã thu tiền hay chưa. Khoản này bao gồm cả tiền thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, các khoản bồi thường liên quan đến hoạt động kinh doanh… nhưng không tính chiết khấu thương mại, giảm giá hay giá trị hàng bị trả lại.
Thời điểm ghi nhận doanh thu:
- Bán hàng hóa: Tính từ khi chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua.
- Cung ứng dịch vụ: Tính từ khi hoàn thành việc cung ứng (toàn phần hoặc từng phần).
2. Các khoản chi được trừ khi tính thuế TNCN
Chi phí được trừ là các khoản chi phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh, có đầy đủ hóa đơn, chứng từ hợp lệ.
⚠️ Lưu ý về thanh toán không dùng tiền mặt: Riêng các khoản chi từ 5 triệu đồng trở lên, hộ kinh doanh bắt buộc phải có chứng từ thanh toán không dùng tiền mặt mới được ghi nhận là chi phí hợp lý.
3. Cách tính thuế, khai thuế và nộp thuế
Nội dung này được hướng dẫn cụ thể tại các văn bản chuyên đề liên quan đến phương pháp tính thuế theo tỷ lệ % doanh thu hoặc theo công thức (Doanh thu – Chi phí) × Thuế suất, cùng lịch khai thuế và mẫu tờ khai áp dụng cho năm 2026.
4. Tỷ lệ tính thuế GTGT và thuế suất TNCN
Mức tỷ lệ % tính thuế GTGT và thuế suất thuế TNCN được quy định riêng theo từng nhóm ngành nghề, làm căn cứ để hộ kinh doanh áp dụng đúng khi kê khai.
5. Hạn nộp bảng kê tài sản cố định, hàng tồn kho (Mẫu 01/BK-HTK)
Áp dụng đối với hộ kinh doanh có doanh thu năm 2025 từ 3 tỷ đồng trở lên, hoặc từ năm 2026 lựa chọn phương pháp tính thuế theo (Doanh thu – Chi phí) × Thuế suất:
- Doanh thu từ 3 – 50 tỷ đồng: Nộp cùng hồ sơ khai thuế quý I/2026, hạn chót là ngày 04/05/2026 (do trùng lịch nghỉ lễ nên dời từ 30/04).
- Doanh thu trên 50 tỷ đồng: Chậm nhất ngày 20/04/2026.
6. Thời hạn thông báo tài khoản ngân hàng, ví điện tử
- Doanh thu năm 2025 từ 500 triệu đồng trở xuống: Gửi thông báo theo Mẫu 01/BK-STK chậm nhất ngày 20/04/2026.
- Doanh thu trên 500 triệu đồng: Gửi kèm tờ khai thuế đầu tiên của năm 2026.
- Hộ kinh doanh mới thành lập: Gửi kèm thông báo doanh thu hoặc tờ khai thuế đầu tiên.
7. Một số lưu ý quan trọng khác
- Kinh doanh nhiều ngành nghề/địa điểm: Hộ kinh doanh được chọn ngành nghề/địa điểm có lợi nhất để tính giảm trừ, không được trừ riêng 500 triệu đồng cho từng ngành hay từng địa điểm.
- Tính ổn định của phương pháp tính thuế: Phải được áp dụng ổn định trong 2 năm liên tục kể từ năm đầu áp dụng:
- Hộ kinh doanh có doanh thu trên 3 tỷ đồng, hoặc doanh thu từ 500 triệu – 3 tỷ đồng đang tính theo phương pháp (Doanh thu – Chi phí) × Thuế suất: giữ ổn định phương pháp trong 2 năm.
- Nếu đang tính theo tỷ lệ % doanh thu mà doanh thu thực tế vượt 3 tỷ đồng, năm tiếp theo bắt buộc chuyển sang phương pháp (Doanh thu – Chi phí) × Thuế suất.
- Trường hợp doanh thu từ 500 triệu – 3 tỷ đồng, nếu cuối năm doanh thu thực tế vượt 3 tỷ, năm sau cũng phải chuyển đổi phương pháp tương tự.
📌 Lịch & Checklist quan trọng dành cho Hộ kinh doanh 2026
- Trước 20/04/2026: Nộp Mẫu 01/BK-STK (nếu doanh thu 2025 ≤ 500 triệu) hoặc Mẫu 01/BK-HTK (nếu doanh thu > 50 tỷ).
- Trước 04/05/2026: Nộp Mẫu 01/BK-HTK cùng hồ sơ khai thuế quý I/2026 (đối với doanh thu từ 3 – 50 tỷ).
- Hóa đơn & Thanh toán: Kiểm tra toàn bộ chứng từ chi phí từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt.
- Theo dõi ngưỡng doanh thu 3 tỷ: Chuẩn bị chuyển đổi phương pháp kê khai sang (Doanh thu – Chi phí) × Thuế suất nếu doanh thu thực tế vượt mốc.
* Bài viết mang tính chất tổng hợp, tham khảo; không thay thế tư vấn pháp lý – kế toán chuyên sâu cho từng trường hợp cụ thể của hộ kinh doanh.
Hộ kinh doanh cần tư vấn lập Bảng kê tài sản, đăng ký phương pháp tính thuế hoặc chuyển đổi mô hình kinh doanh?
📞 Liên hệ KNP PMC để được hỗ trợ ngay
