
Tin tức
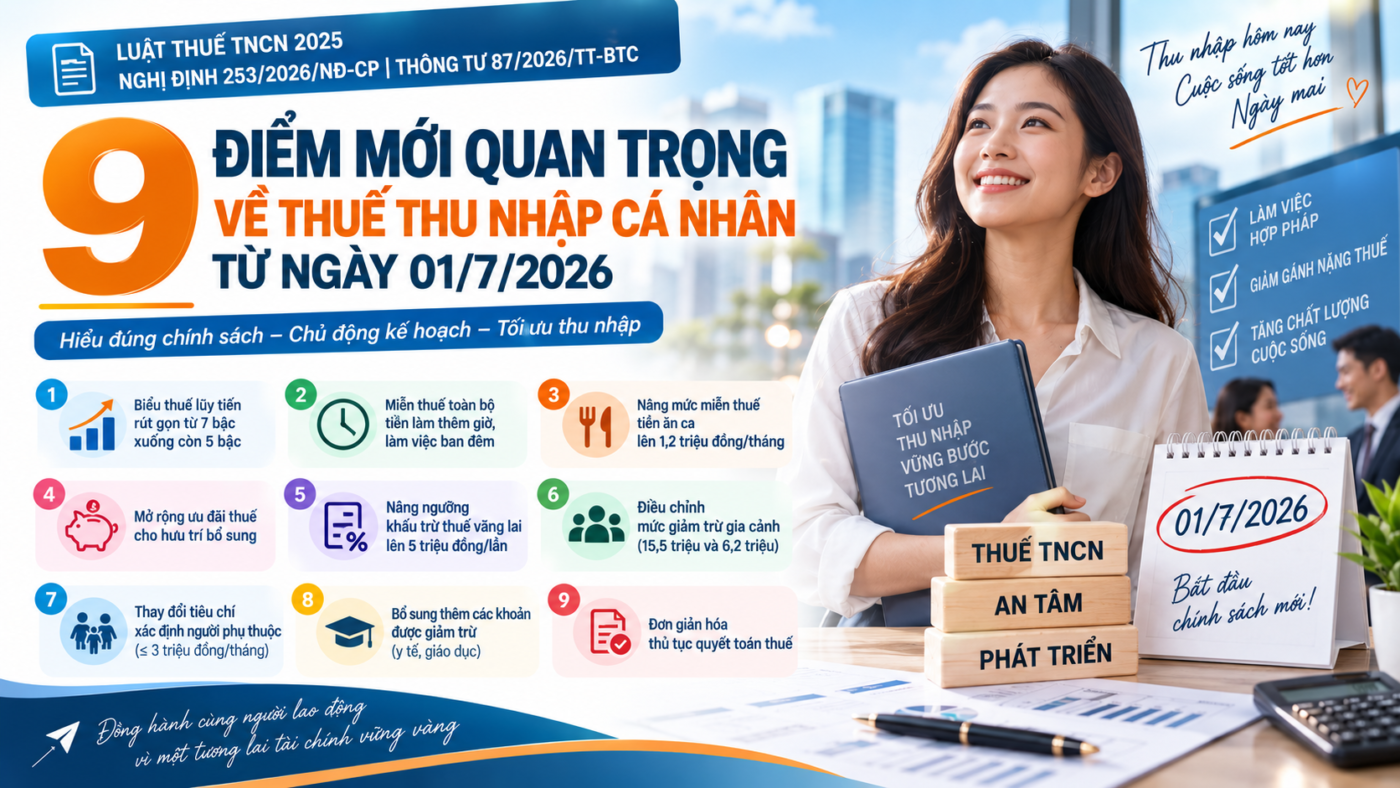
9 điểm mới quan trọng về thuế thu nhập cá nhân từ ngày 01/7/2026 [NEW]
Th9
9 điểm mới quan trọng về thuế thu nhập cá nhân từ ngày 01/7/2026
Từ ngày 01/7/2026, chính sách thuế thu nhập cá nhân (TNCN) chính thức có nhiều thay đổi đáng chú ý theo Luật Thuế thu nhập cá nhân 2025, Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC. Dưới đây là 9 nội dung nổi bật mà người lao động, doanh nghiệp và cá nhân kinh doanh cần nắm rõ.
1. Biểu thuế lũy tiến rút gọn từ 7 bậc xuống còn 5 bậc
Biểu thuế mới được thiết kế tinh gọn hơn, giúp việc tính thuế và kê khai đơn giản hơn:
| Bậc | Thu nhập tính thuế/năm (triệu đồng) | Thu nhập tính thuế/tháng (triệu đồng) | Thuế suất |
|---|---|---|---|
| 1 | Đến 120 | Đến 10 | 5% |
| 2 | Trên 120 – 360 | Trên 10 – 30 | 10% |
| 3 | Trên 360 – 720 | Trên 30 – 60 | 20% |
| 4 | Trên 720 – 1.200 | Trên 60 – 100 | 30% |
| 5 | Trên 1.200 | Trên 100 | 35% |
2. Miễn thuế toàn bộ tiền làm thêm giờ, làm việc ban đêm
Tiền lương làm thêm giờ, làm đêm và tiền lương trả cho ngày không nghỉ phép theo quy định được miễn thuế TNCN toàn bộ, giúp người lao động giữ lại nhiều thu nhập hơn. Tuy nhiên, phần vượt mức quy định của pháp luật vẫn phải tính vào thu nhập chịu thuế.
3. Nâng mức miễn thuế đối với tiền ăn ca
Mức tiền ăn giữa ca được miễn thuế tăng lên tối đa 1,2 triệu đồng/người/tháng, phù hợp hơn với mặt bằng chi phí sinh hoạt hiện nay.
4. Mở rộng ưu đãi thuế cho hưu trí bổ sung
Thu nhập từ quỹ bảo hiểm hưu trí bổ sung và quỹ hưu trí tự nguyện được miễn thuế TNCN, không phân biệt hình thức hay thời điểm chi trả, nhằm khuyến khích người dân tích lũy tài chính dài hạn.
5. Nâng ngưỡng khấu trừ thuế đối với thu nhập vãng lai
Ngưỡng thu nhập phải khấu trừ thuế 10% được nâng từ 2 triệu đồng/lần lên 5 triệu đồng/lần, giúp giảm số trường hợp bị khấu trừ đối với các khoản thu nhập nhỏ, không thường xuyên.
6. Điều chỉnh mức giảm trừ gia cảnh
Mức giảm trừ gia cảnh mới được áp dụng như sau:
- Đối với người nộp thuế: 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Đối với mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
7. Thay đổi tiêu chí xác định người phụ thuộc
Người phụ thuộc được xem xét giảm trừ nếu có thu nhập bình quân trong năm từ tất cả các nguồn không quá 3 triệu đồng/tháng. Người nộp thuế phải kê khai trung thực và tự chịu trách nhiệm về thông tin đã kê khai.
8. Bổ sung thêm các khoản được giảm trừ
Một số khoản chi phục vụ nhu cầu thiết yếu được bổ sung vào diện giảm trừ khi tính thuế TNCN:
- Chi phí khám, chữa bệnh trong nước: Thuộc danh mục bảo hiểm y tế chi trả, tối đa 23 triệu đồng/năm.
- Chi phí giáo dục – đào tạo trong nước: Bao gồm học phí các cấp học và đào tạo kỹ năng chuyên môn, tối đa 24 triệu đồng/năm.
9. Đơn giản hóa thủ tục quyết toán thuế
Thủ tục quyết toán được cải tiến theo hướng tăng cường ứng dụng công nghệ số, giảm giấy tờ. Thông tư 87/2026/TT-BTC chính thức thay thế Thông tư 111/2013/TT-BTC đã áp dụng nhiều năm trước đó.
📌 Lịch hiệu lực & Lưu ý quan trọng cho Doanh nghiệp & NLĐ
- Hiệu lực thi hành: Các văn bản có hiệu lực từ ngày 01/7/2026. Riêng các quy định liên quan đến thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026; tiền ăn giữa ca áp dụng từ 01/7/2026.
- Chứng từ khấu trừ thuế: Không bắt buộc lập chứng từ khi (1) cá nhân đã ủy quyền quyết toán thuế; (2) thu nhập từ chuyển nhượng chứng khoán, đầu tư vốn, tài sản mã hóa, vàng miếng, bản quyền, nhượng quyền, trúng thưởng, thừa kế, quà tặng đã được khấu trừ tại nguồn.
- Giảm trừ gia cảnh cho người nước ngoài: Người lao động nước ngoài là cá nhân cư trú vẫn được hưởng đầy đủ các khoản giảm trừ gia cảnh tương tự như công dân Việt Nam.
* Bài viết mang tính chất tổng hợp, tham khảo; không thay thế tư vấn pháp lý – kế toán chuyên sâu cho từng trường hợp cụ thể của doanh nghiệp và người lao động.
Doanh nghiệp hoặc Cá nhân cần tư vấn quyết toán thuế TNCN, rà soát hồ sơ giảm trừ gia cảnh mới năm 2026?
📞 Liên hệ KNP PMC để được hỗ trợ ngay
