
Tin tức
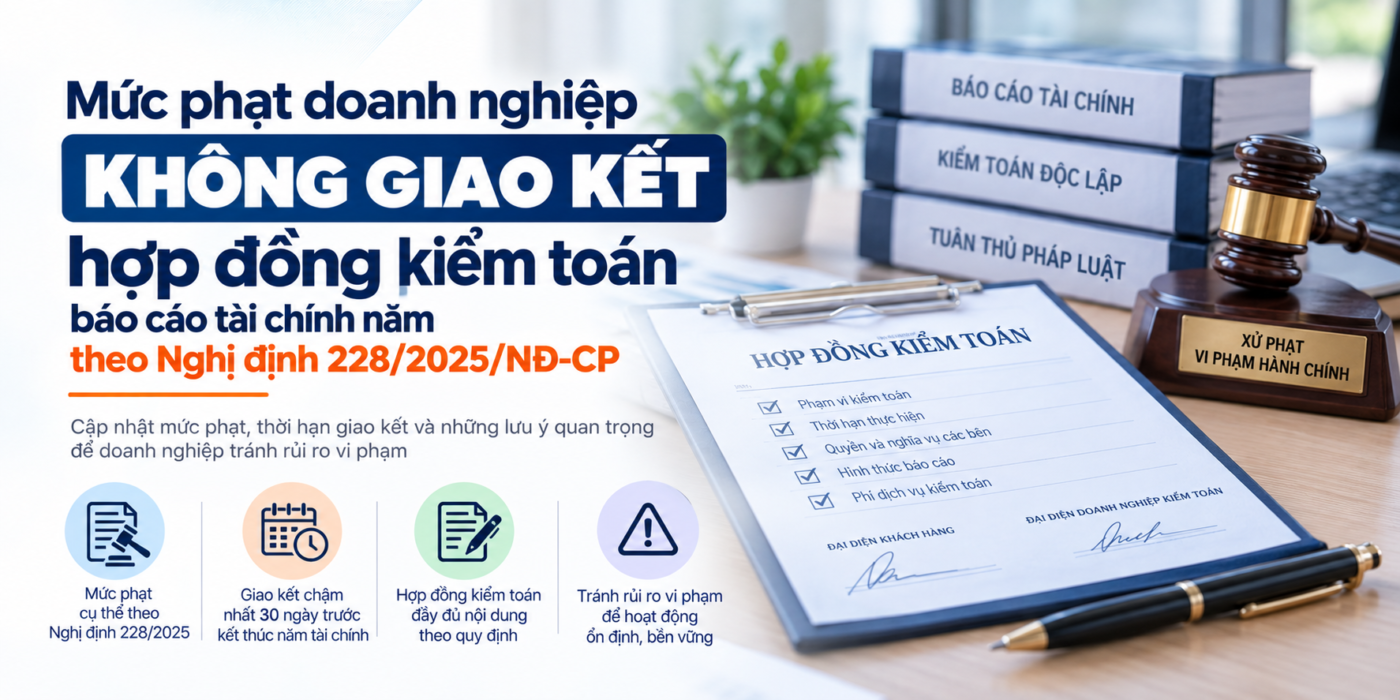
Mức phạt doanh nghiệp không giao kết hợp đồng kiểm toán báo cáo tài chính năm theo Nghị định 228/2025/NĐ-CP [NEW]
Th9
Mức Phạt Doanh Nghiệp Không Giao Kết Hợp Đồng Kiểm Toán Báo Cáo Tài Chính Năm Theo Nghị Định 228/2025/NĐ-CP
Ngày 18/8/2025, Chính phủ đã ban hành Nghị định 228/2025/NĐ-CP quy định về xử phạt vi phạm hành chính trong lĩnh vực kiểm toán độc lập. Trong đó, các quy định và khung mức phạt đối với hành vi vi phạm về giao kết hợp đồng kiểm toán báo cáo tài chính (BCTC) năm được siết chặt đáng kể. Các doanh nghiệp thuộc diện kiểm toán bắt buộc cần đặc biệt lưu ý để tránh các rủi ro pháp lý và tài chính không đáng có. KNP PMC xin tổng hợp chi tiết dưới đây.
1. Hợp đồng kiểm toán là gì?
Căn cứ khoản 1 Điều 42 Luật Kiểm toán độc lập 2011, hợp đồng kiểm toán là sự thỏa thuận bằng văn bản giữa doanh nghiệp kiểm toán (hoặc chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam) với khách hàng về việc thực hiện dịch vụ kiểm toán.
Hợp đồng kiểm toán hợp lệ bắt buộc phải bao gồm 5 nội dung chính:
- Tên, địa chỉ của khách hàng (hoặc người đại diện) và đại diện của doanh nghiệp kiểm toán.
- Mục đích, phạm vi, nội dung dịch vụ kiểm toán và thời hạn thực hiện hợp đồng.
- Quyền, nghĩa vụ và trách nhiệm cụ thể của các bên.
- Hình thức báo cáo kiểm toán và các hình thức khác thể hiện kết quả kiểm toán (như thư quản lý).
- Phí dịch vụ kiểm toán và các chi phí phát sinh khác do các bên thỏa thuận.
2. Khung mức phạt tiền cụ thể theo Nghị định 228/2025/NĐ-CP
Căn cứ Điều 28 Nghị định 228/2025/NĐ-CP, doanh nghiệp, tổ chức thuộc diện bắt buộc kiểm toán BCTC hằng năm sẽ bị xử phạt hành chính đối với các hành vi vi phạm về giao kết hợp đồng kiểm toán theo bảng chi tiết sau:
| Hành vi vi phạm | Mức phạt tiền |
|---|---|
| Giao kết hợp đồng kiểm toán nhưng không đầy đủ nội dung theo quy định | 5.000.000 – 10.000.000 VNĐ |
| Giao kết hợp đồng kiểm toán chậm hơn so với thời hạn quy định | 10.000.000 – 20.000.000 VNĐ |
| Giao kết hợp đồng kiểm toán sau khi đã thực hiện kiểm toán | 30.000.000 – 40.000.000 VNĐ |
| Không giao kết hợp đồng kiểm toán khi thực hiện kiểm toán | 40.000.000 – 60.000.000 VNĐ |
⚠️ Biện pháp khắc phục hậu quả & Lưu ý về mức phạt tối đa:
Ngoài bị phạt tiền, doanh nghiệp vi phạm còn bị áp dụng biện pháp khắc phục hậu quả: Buộc phải giao kết hợp đồng kiểm toán đầy đủ theo đúng quy định.
Mức phạt nặng nhất từ 40 đến 60 triệu đồng áp dụng cho trường hợp doanh nghiệp hoàn toàn không giao kết hợp đồng kiểm toán mà vẫn tiến hành kiểm toán — đây là hành vi vi phạm nghiêm trọng nhất trong nhóm quy định này.
3. Quy định về thời hạn giao kết hợp đồng kiểm toán
Căn cứ Điều 9 Luật Kiểm toán độc lập 2011, hợp đồng kiểm toán BCTC hằng năm của doanh nghiệp, tổ chức thuộc diện bắt buộc kiểm toán phải được giao kết chậm nhất là 30 ngày trước ngày kết thúc kỳ kế toán năm (Ví dụ: Với kỳ kế toán năm kết thúc ngày 31/12, hợp đồng phải được ký trước ngày 01/12).
📌 Trách nhiệm khi nộp và công khai Báo cáo tài chính:
Khi nộp BCTC cho cơ quan nhà nước có thẩm quyền hoặc khi công khai BCTC, doanh nghiệp thuộc diện bắt buộc kiểm toán phải đính kèm Báo cáo kiểm toán. Trường hợp cơ quan nhà nước tiếp nhận BCTC mà không thấy báo cáo kiểm toán đính kèm sẽ có trách nhiệm thông báo cho cơ quan có thẩm quyền để xử lý vi phạm theo quy định.
4. Khuyến nghị quan trọng dành cho Doanh nghiệp
Để đảm bảo tuân thủ pháp luật và tránh rủi ro bị xử phạt hành chính, Ban Quản lý doanh nghiệp cần chủ động thực hiện:
- Xác định đúng mốc thời gian chốt hợp đồng: Căn cứ vào thời điểm kết thúc kỳ kế toán năm để lùi lại ít nhất 30 ngày làm mốc bắt buộc phải hoàn tất việc ký kết hợp đồng kiểm toán. Không để sát ngày hoặc phát sinh việc ký sau khi công việc kiểm toán đã bắt đầu.
- Rà soát kỹ nội dung hợp đồng: Trước khi ký kết, cần rà soát đảm bảo hợp đồng có đủ 5 nội dung cơ bản theo quy định. Việc thiếu nội dung tối thiểu vẫn có thể bị xử phạt từ 5 đến 10 triệu đồng dù ký đúng hạn.
- Tuyệt đối không áp dụng “Kiểm toán trước, ký hợp đồng sau”: Đây là hành vi vi phạm nghiêm trọng bị xử phạt tiền ở khung cao nhất (lên đến 40 – 60 triệu đồng).
- Chủ động tìm kiếm và làm việc sớm với Đơn vị kiểm toán: Làm việc sớm giúp doanh nghiệp có đủ thời gian thống nhất phạm vi công việc, phí dịch vụ, đàm phán điều khoản hợp đồng và đảm bảo tiến độ lập/nộp BCTC theo quy định.
* Bài viết mang tính chất tổng hợp và hướng dẫn theo Nghị định 228/2025/NĐ-CP và Luật Kiểm toán độc lập 2011; không thay thế thư tư vấn pháp lý/kiểm toán chính thức cho từng trường hợp hồ sơ doanh nghiệp cụ thể.
Quý Doanh nghiệp cần tư vấn rà soát điều kiện kiểm toán, hỗ trợ đàm phán hợp đồng hoặc kết nối Dịch vụ Kiểm toán BCTC chất lượng?
📞 Liên hệ KNP PMC để nhận hỗ trợ chuyên sâu ngay
