
Tin tức
Mẫu tờ khai thuế nhà thầu nước ngoài 01/NTNN, NCCNN theo Thông tư 89/2026/TT-BTC [NEW]
Th10
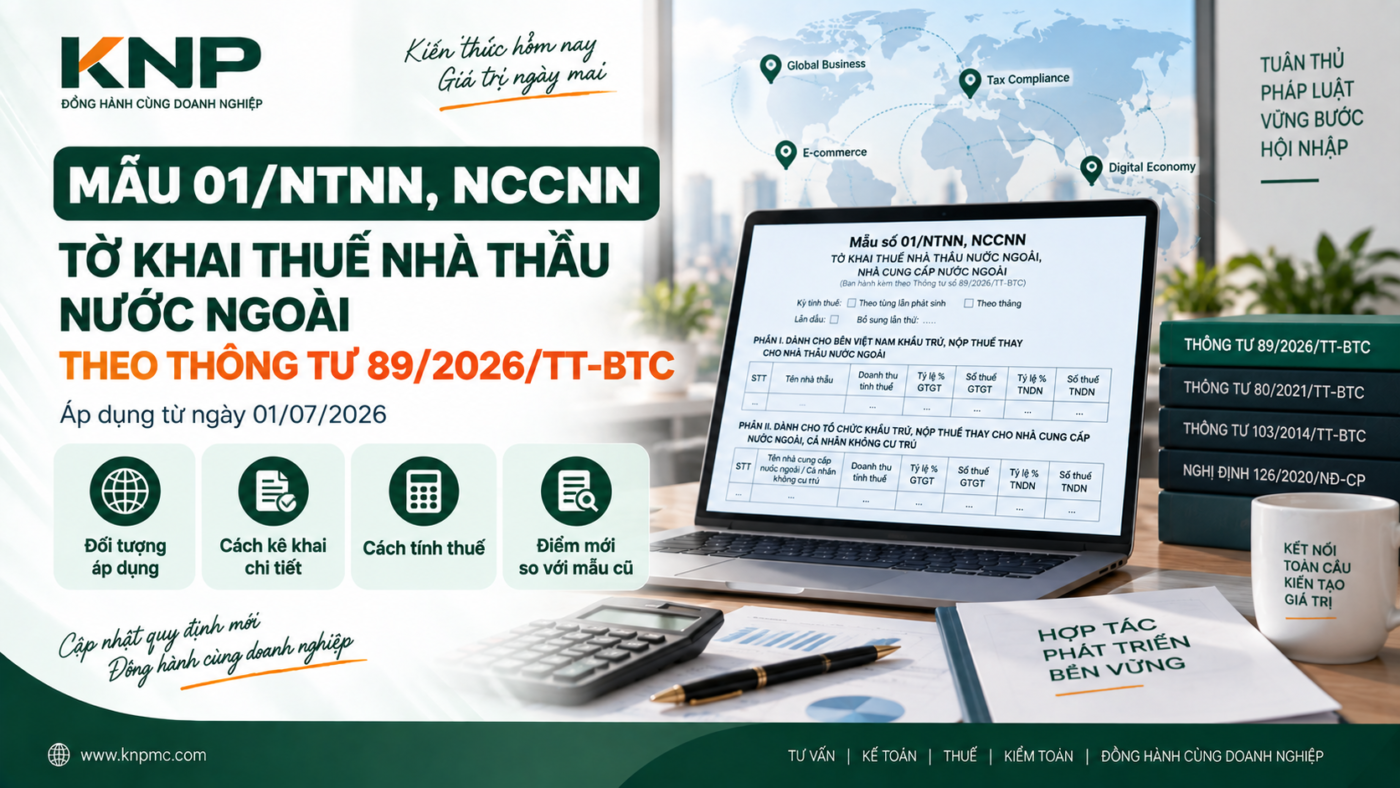
Mẫu 01/NTNN, NCCNN: Tờ Khai Thuế Nhà Thầu Nước Ngoài Theo Thông Tư 89/2026/TT-BTC
Từ ngày 01/07/2026, mẫu tờ khai thuế nhà thầu nước ngoài chính thức được thay thế bằng Mẫu số 01/NTNN, NCCNN ban hành kèm theo Thông tư 89/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính (thay thế mẫu 01/NTNN theo Thông tư 80/2021/TT-BTC). So với mẫu cũ, mẫu mới mở rộng phạm vi áp dụng, gộp chung cả trường hợp khấu trừ, nộp thuế thay cho nhà thầu nước ngoài truyền thống và nhà cung cấp nước ngoài, cá nhân không cư trú kinh doanh qua nền tảng thương mại điện tử, nền tảng số.
1. Đối tượng áp dụng Mẫu 01/NTNN, NCCNN
Mẫu tờ khai 01/NTNN, NCCNN dùng cho hai nhóm chủ thể chính:
📌 2 Nhóm đối tượng kê khai:
- Nhóm 1 – Bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài: Áp dụng cho tổ chức nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam nhưng không hoạt động theo Luật Đầu tư và Luật Doanh nghiệp.
- Nhóm 2 – Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế GTGT: Khấu trừ và nộp thuế thay cho nhà cung cấp nước ngoài (NCCNN), cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác.
Tờ khai được chia làm hai phần tương ứng:
- Phần I: Dành cho bên Việt Nam khấu trừ, nộp thay cho nhà thầu nước ngoài truyền thống.
- Phần II: Dành cho tổ chức khấu trừ, nộp thay cho NCCNN / cá nhân không cư trú kinh doanh trên nền tảng số (tách riêng mục cho “Nhà cung cấp nước ngoài” và “Cá nhân không cư trú”).
2. Kỳ tính thuế và xác định số thuế phải nộp
2.1. Quy định về kỳ tính thuế
Kỳ tính thuế trên tờ khai được xác định theo một trong hai cách:
| Hình thức khai | Điều kiện áp dụng |
|---|---|
| Theo từng lần phát sinh | Áp dụng khi thuế GTGT và thuế TNDN của nhà thầu nước ngoài được tính theo phương pháp trực tiếp. |
| Theo tháng | Áp dụng khi bên Việt Nam thanh toán cho nhà thầu nước ngoài nhiều lần trong tháng, được phép khai gộp theo tháng thay vì khai theo từng lần. |
2.2. Công thức xác định số thuế phải nộp
Cấu trúc các cột trong tờ khai tuân theo nguyên tắc tính thuế nhà thầu nước ngoài:
📌 Công thức tính thuế:
• Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % tính thuế GTGT
• Thuế TNDN phải nộp = (Doanh thu tính thuế TNDN × Tỷ lệ % thuế TNDN) − Số thuế được miễn, giảm theo Hiệp định (nếu có)
• Tổng số thuế phải nộp = Thuế GTGT phải nộp + Thuế TNDN phải nộp
3. Điểm khác biệt cốt lõi so với mẫu cũ (Thông tư 80/2021/TT-BTC)
⚙️ Các điểm mới nổi bật trên Mẫu 01/NTNN, NCCNN:
- Cấu trúc tờ khai: Mẫu cũ chỉ có một phần dành cho nhà thầu nước ngoài truyền thống. Mẫu mới bổ sung riêng Phần II cho NCCNN và cá nhân không cư trú kinh doanh qua nền tảng số/TMĐT.
- Mở rộng phạm vi quản lý: Phản ánh yêu cầu quản lý thuế hiện đại đối với nền kinh tế số và các giao dịch xuyên biên giới.
- Nguyên tắc tính thuế: Cơ bản giữ nguyên phương pháp tính thuế theo tỷ lệ % trên doanh thu và cơ chế miễn giảm theo Hiệp định tránh đánh thuế hai lần (theo Thông tư 103/2014/TT-BTC).
4. Khuyến nghị khi lập và nộp tờ khai
📌 4 Lưu ý quan trọng cho doanh nghiệp:
- Hình thức nộp: Thực hiện lập và nộp tờ khai trực tiếp trên phần mềm Hỗ trợ kê khai (HTKK) hoặc qua Cổng thông tin điện tử của cơ quan thuế.
- Xác định Mã số thuế: Kiểm tra đúng MST của nhà thầu/NCCNN tại Việt Nam (nếu đã được cấp) để ghi chính xác.
- Áp dụng Hiệp định thuế: Trường hợp có áp dụng Hiệp định tránh đánh thuế hai lần, chuẩn bị đầy đủ hồ sơ chứng minh số thuế TNDN được miễn, giảm.
- Phân loại đúng phần kê khai: Xác định rõ bản chất giao dịch thuộc nhà thầu truyền thống (kê khai Phần I) hay giao dịch số/TMĐT (kê khai Phần II).
* Bài viết mang tính chất tổng hợp, tham khảo dựa trên quy định tại Thông tư 89/2026/TT-BTC, Thông tư 103/2014/TT-BTC và Nghị định 126/2020/NĐ-CP. Doanh nghiệp nên đối chiếu văn bản gốc hoặc liên hệ cơ quan thuế/đơn vị tư vấn để được hướng dẫn chi tiết cho từng trường hợp phát sinh.
Quý Doanh nghiệp cần Tư vấn Thuế Nhà thầu Nước ngoài, Rà soát Hợp đồng Xuyên biên giới hoặc Hỗ trợ Kê khai Thuế Nền tảng số?
📞 Liên hệ KNP PMC để nhận tư vấn chuyên sâu ngay
