
Tin tức
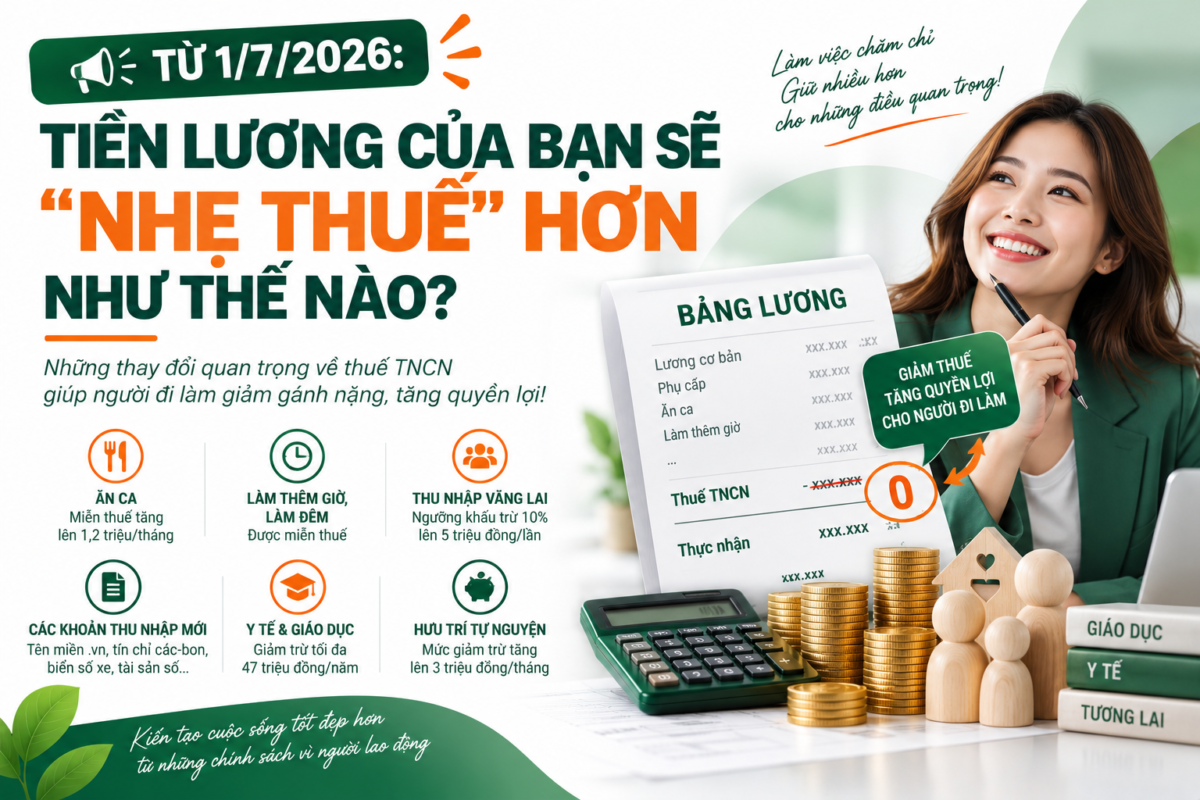
Từ 1/7/2026: Tiền lương của bạn sẽ “nhẹ thuế” hơn như thế nào? [NEW]
Th9
Từ 1/7/2026: Tiền lương của bạn sẽ “nhẹ thuế” hơn như thế nào?
Có bao giờ bạn nhìn vào bảng lương, thấy dòng “thuế TNCN” trừ đi một khoản kha khá, rồi tự hỏi: “Làm thêm giờ, ăn trưa công ty, tiền học của con… những thứ này có thật sự phải đóng thuế không?”
Câu trả lời sắp thay đổi theo hướng dễ thở hơn cho người đi làm. Từ ngày 01/7/2026, một loạt quy định mới theo Luật Thuế thu nhập cá nhân 2025, Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC chính thức có hiệu lực. Bài viết này tổng hợp những điểm cốt lõi nhất dành cho bạn.
1. Bữa cơm giữa ca: mức miễn thuế tăng gần gấp đôi
Trước đây, phần tiền ăn ca công ty chi cho bạn chỉ được miễn thuế tối đa 730.000 đồng/tháng, phần vượt lên phải tính vào thu nhập chịu thuế. Với giá cả sinh hoạt hiện nay, con số ấy đôi khi chưa đủ một tuần ăn trưa.
Từ 1/7/2026, ngưỡng này được nâng lên 1,2 triệu đồng/người/tháng — tăng khoảng 1,64 lần. Nghĩa là công ty có thể lo bữa ăn giữa ca, ăn trưa cho bạn (dù trả bằng tiền mặt, suất ăn hay phiếu ăn) với mức cao hơn hẳn mà bạn vẫn không bị tính thuế trên khoản đó. Riêng trường hợp công ty tự nấu ăn, mua suất ăn hoặc phát phiếu ăn cho nhân viên thì toàn bộ giá trị bữa ăn còn không tính vào thu nhập chịu thuế, không giới hạn mức trần.
2. Tăng ca, làm đêm, đi làm cả ngày phép: được miễn thuế trọn vẹn
Đây có lẽ là tin vui lớn nhất với dân văn phòng “cày” cuối tuần hay ca kíp ban đêm. Theo quy định mới, tiền lương làm thêm giờ, làm việc ban đêm, và tiền công trả cho những ngày không nghỉ phép sẽ được miễn thuế thu nhập cá nhân, miễn là phù hợp với điều kiện và thời gian theo pháp luật lao động.
Trước đây nhiều người tăng ca xong nhận lương thấy vẫn bị trừ thuế trên cả phần “công sức bỏ thêm” ấy — giờ thì phần thù lao cho sự vất vả đó được giữ nguyên vẹn trong túi bạn. Tất nhiên, doanh nghiệp cần lập bảng kê rõ ràng thời gian làm thêm, làm đêm để chứng minh với cơ quan thuế khi cần; còn phần vượt mức pháp luật cho phép thì vẫn phải tính thuế như bình thường.
3. Thu nhập vãng lai: ngưỡng khấu trừ 10% nâng lên 5 triệu đồng/lần
Nếu bạn làm cộng tác viên, nhận thù lao theo từng công việc lẻ, không ký hợp đồng lao động hoặc hợp đồng dưới 3 tháng — chắc hẳn bạn quen với việc bị khấu trừ 10% thuế ngay khi nhận tiền, chỉ cần khoản chi trả từ 2 triệu đồng/lần trở lên.
Từ 1/7/2026, ngưỡng này được nâng lên 5 triệu đồng/lần. Có nghĩa là những khoản thù lao nhỏ, lặt vặt dưới 5 triệu sẽ không tự động bị khấu trừ 10% nữa (trừ khi bạn chủ động yêu cầu), giúp dòng tiền của những người làm việc tự do, thời vụ bớt bị “hụt” ngay từ đầu.
4. Những khoản thu nhập mới bắt đầu chịu thuế
Luật cũng “cập nhật” theo thời đại số, bổ sung thêm các khoản thu nhập phải chịu thuế TNCN mà trước đây chưa có quy định rõ, bao gồm:
- Thu nhập từ chuyển nhượng tên miền “.vn”
- Thu nhập từ chuyển nhượng tín chỉ các-bon, kết quả giảm phát thải khí nhà kính (trừ lần chuyển nhượng đầu tiên của người được cấp/công nhận)
- Thu nhập từ chuyển nhượng biển số xe trúng đấu giá
- Thu nhập từ chuyển nhượng tài sản số — tài sản ảo, tài sản mã hóa và các tài sản số khác
Đây là tín hiệu cho thấy pháp luật thuế đang dần bắt kịp với những hình thức tài sản và giao dịch mới nổi trong nền kinh tế số.
5. Giảm trừ tối đa 47 triệu đồng/năm cho chi phí y tế và giáo dục
Đây là điểm rất đáng chú ý với những ai đang nuôi con ăn học hoặc có người thân cần chăm sóc y tế. Cụ thể, người nộp thuế được giảm trừ vào thu nhập chịu thuế các khoản:
- Chi phí khám chữa bệnh trong nước (thuộc danh mục bảo hiểm y tế chi trả): tối đa 23 triệu đồng/năm
- Chi phí giáo dục – đào tạo trong nước (học phí mầm non, phổ thông, nghề nghiệp, đại học…): tối đa 24 triệu đồng/năm
Tổng cộng, một người nộp thuế có thể được giảm trừ tới 47 triệu đồng/năm cho bản thân và người phụ thuộc — miễn là có đầy đủ hóa đơn, chứng từ hợp lệ, thể hiện đúng tên người nộp thuế hoặc người phụ thuộc, và khoản chi này không được tài trợ, chi trả từ bất kỳ nguồn nào khác (bảo hiểm, ngân sách nhà nước…).
Nói cách khác: tiền học của con, tiền viện phí của ba mẹ — giờ đây có thể giúp bạn giảm bớt gánh nặng thuế, nếu bạn giữ hóa đơn cẩn thận.
6. Ngưỡng thu nhập để xác định người phụ thuộc
Muốn giảm trừ gia cảnh cho con, cha mẹ hay người thân, họ phải đáp ứng điều kiện về thu nhập. Theo quy định mới, mức thu nhập bình quân tháng trong năm (từ tất cả các nguồn) của người phụ thuộc phải không vượt quá 3 triệu đồng thì mới đủ điều kiện được tính là người phụ thuộc.
Người nộp thuế phải tự chịu trách nhiệm kê khai trung thực về thu nhập của người phụ thuộc — nếu cơ quan thuế phát hiện kê khai sai, sẽ bị xử lý theo quy định.
7. Đóng góp quỹ hưu trí tự nguyện: mức giảm trừ tăng gấp 3 lần
Nếu bạn đang tham gia quỹ hưu trí tự nguyện (hoặc công ty đóng góp cho bạn), tin vui là mức được trừ khi tính thuế TNCN đã tăng từ 1 triệu đồng/tháng lên 3 triệu đồng/tháng — áp dụng cho cả phần công ty đóng và phần bạn tự đóng thêm (nếu có).
Đây là một cách khuyến khích người lao động chủ động tích lũy cho tương lai hưu trí, mà không phải “gánh” thêm thuế trên khoản tiết kiệm dài hạn ấy.
📌 Những việc bạn nên thực hiện ngay
- Giữ lại hóa đơn, chứng từ y tế – giáo dục của cả nhà để tận dụng mức giảm trừ mới tối đa 47 triệu đồng/năm.
- Kiểm tra lại thu nhập của người thân đang được kê khai là người phụ thuộc, đảm bảo không vượt quá 3 triệu đồng/tháng.
- Trao đổi với bộ phận nhân sự/kế toán để chắc chắn quyền lợi miễn thuế làm thêm giờ, ăn ca được áp dụng đúng cho mình.
* Bài viết mang tính chất tổng hợp thông tin pháp lý, không thay thế tư vấn thuế chuyên sâu cho từng trường hợp cụ thể.
Bạn cần tư vấn chi tiết hơn về chính sách thuế TNCN hoặc hỗ trợ quyết toán thuế cho doanh nghiệp & người lao động?
📞 Liên hệ ngay để hỗ trợ
