
Tin tức
Hướng dẫn kê khai hóa đơn điều chỉnh tăng doanh thu, thuế GTGT [NEW]
Th10
Hướng Dẫn Kê Khai Hóa Đơn Điều Chỉnh Tăng Doanh Thu, Thuế GTGT
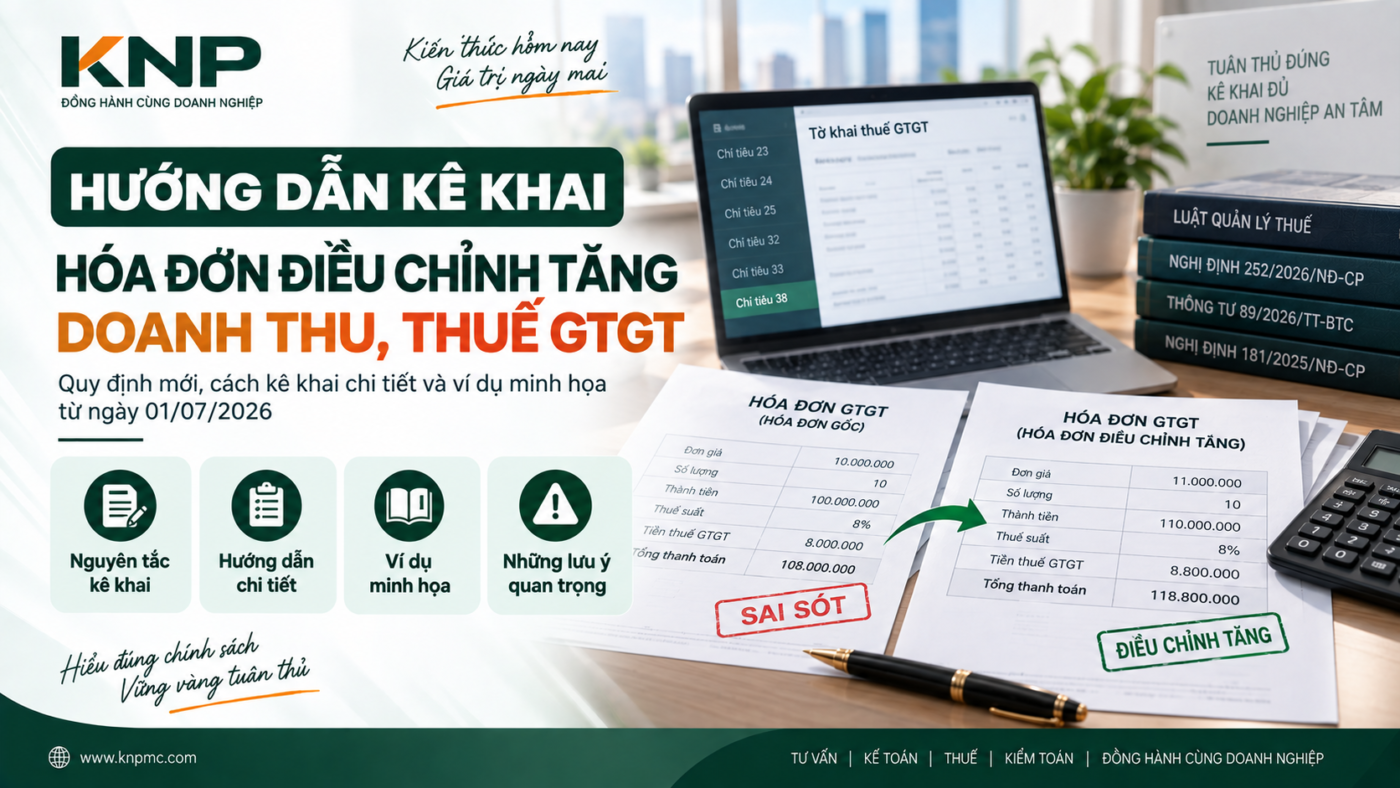
Trong quá trình xuất hóa đơn, trường hợp doanh nghiệp ghi sai đơn giá, sai thuế suất hoặc thiếu số lượng dẫn đến doanh thu và thuế GTGT thấp hơn thực tế là khá phổ biến. Khi đó, doanh nghiệp cần lập hóa đơn điều chỉnh tăng. Bài viết hướng dẫn nguyên tắc và phương pháp kê khai hóa đơn điều chỉnh tăng theo quy định áp dụng từ ngày 01/07/2026 theo Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC và Nghị định 181/2025/NĐ-CP.
1. Nguyên tắc chung khi kê khai hóa đơn điều chỉnh tăng
Việc kê khai hóa đơn điều chỉnh tăng phụ thuộc vào thời điểm phát sinh của hóa đơn điều chỉnh so với hóa đơn gốc (hóa đơn có sai sót). Kỳ kê khai thuế GTGT (tháng/quý) được xác định căn cứ vào ngày lập hóa đơn.
📌 Nguyên tắc phân loại theo kỳ kê khai:
- Cùng kỳ kê khai: Cả bên bán và bên mua kê khai cả hai hóa đơn (gốc và điều chỉnh) vào kỳ phát sinh đó. Số liệu trên hóa đơn điều chỉnh ghi số dương (cộng thêm vào doanh thu và thuế GTGT).
- Khác kỳ kê khai:
- Bên bán: Kê khai bổ sung (lập tờ khai KHBS) vào đúng kỳ phát sinh hóa đơn gốc.
- Bên mua: Kê khai trực tiếp số thuế chênh lệch tăng vào Chỉ tiêu 38 (Điều chỉnh tăng) trên tờ khai mẫu 01/GTGT tại kỳ phát sinh hóa đơn điều chỉnh, không cần lập tờ khai bổ sung.
2. Trường hợp 1: Hóa đơn điều chỉnh phát sinh cùng kỳ với hóa đơn gốc
Áp dụng khi cả hóa đơn gốc và hóa đơn điều chỉnh được lập trong cùng một kỳ tính thuế GTGT (cùng tháng hoặc cùng quý).
💡 Ví dụ minh họa:
Ngày 05/8, doanh nghiệp bán 10 chiếc laptop với giá thỏa thuận 11.000.000 đồng/chiếc (thuế 8%), nhưng ghi nhầm đơn giá thấp hơn. Ngày 12/8 (cùng kỳ tháng 8/quý 3), phát hiện sai sót, hai bên lập hóa đơn điều chỉnh tăng.
Phương pháp kê khai đối với hai bên:
| Đối tượng | Cách thức kê khai trên Tờ khai Thuế GTGT |
|---|---|
| Bên bán | Kê khai cả hóa đơn gốc và hóa đơn điều chỉnh vào cùng kỳ. Cộng dồn số liệu vào Chỉ tiêu 32 (Doanh thu) và Chỉ tiêu 33 (Thuế GTGT đầu ra). |
| Bên mua | Kê khai cả hai hóa đơn vào cùng kỳ, cộng dồn vào Chỉ tiêu 23 (Giá trị hàng hóa mua vào), Chỉ tiêu 24 (Thuế GTGT) và Chỉ tiêu 25 (Thuế GTGT được khấu trừ). |
* Lưu ý: Nếu một hóa đơn gốc bị điều chỉnh nhiều lần trong cùng kỳ, doanh nghiệp kê khai tất cả các hóa đơn điều chỉnh. Công thức tính: Doanh thu tổng = Hóa đơn gốc + Tổng các hóa đơn điều chỉnh.
3. Trường hợp 2: Hóa đơn điều chỉnh phát sinh khác kỳ với hóa đơn gốc
Áp dụng khi hóa đơn điều chỉnh lập ở kỳ kê khai sau kỳ kê khai của hóa đơn gốc và doanh nghiệp đã hoàn thành nộp tờ khai của kỳ gốc.
💡 Ví dụ minh họa:
Ngày 30/6 (Quý 2), doanh nghiệp bán máy điều hòa giá 50.000.000 đồng, xuất hóa đơn thuế suất 8%. Ngày 25/7 (Quý 3), phát hiện mặt hàng chịu thuế suất 10% nên lập hóa đơn điều chỉnh tăng 1.000.000 đồng thuế GTGT. Doanh nghiệp đã nộp tờ khai Quý 2 trước thời điểm phát hiện.
Xử lý kê khai khác kỳ theo vị trí doanh nghiệp:
⚙️ Quy trình xử lý cụ thể cho hai bên:
- Đối với Bên bán:
- Lập tờ khai bổ sung (KHBS) cho kỳ gốc (Quý 2).
- Điều chỉnh tăng trực tiếp trên chỉ tiêu thuế GTGT đầu ra tương ứng với phần chênh lệch.
- Ngoại lệ: Nếu tại thời điểm lập hóa đơn điều chỉnh mà bên bán chưa nộp tờ khai kỳ gốc, chỉ cần kê khai gộp cả hai hóa đơn vào kỳ gốc mà không cần làm tờ khai KHBS.
- Đối với Bên mua:
- Không thực hiện lập tờ khai bổ sung cho kỳ gốc.
- Kê khai trực tiếp số thuế GTGT tăng thêm vào Chỉ tiêu 38 (Điều chỉnh tăng) trên tờ khai 01/GTGT của kỳ phát sinh hóa đơn điều chỉnh (Quý 3).
4. Những lưu ý quan trọng cho doanh nghiệp
- Xác định chính xác kỳ kê khai: Luôn căn cứ vào ngày lập ghi trên hóa đơn gốc và hóa đơn điều chỉnh để phân định rõ trường hợp “Cùng kỳ” hay “Khác kỳ”.
- Kiểm tra trạng thái tờ khai kỳ gốc: Đối với bên bán, kiểm tra kỹ tờ khai kỳ gốc đã nộp chưa trước khi chọn hình thức kê khai gộp hay lập tờ khai KHBS.
- Tối ưu hóa thủ tục bên mua: Hóa đơn điều chỉnh tăng khác kỳ của bên mua luôn đưa vào Chỉ tiêu 38 tại kỳ hiện tại, giúp giảm tải thủ tục hành chính.
- Rà soát định kỳ: Nên thực hiện đối soát hóa đơn thường xuyên để phát hiện sai sót sớm, tránh xử lý hóa đơn khác kỳ gây ảnh hưởng đến dữ liệu kê khai đã nộp.
* Bài viết mang tính chất tham khảo, tổng hợp theo Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC và Nghị định 181/2025/NĐ-CP. Quy định pháp luật có thể được điều chỉnh; Quý doanh nghiệp vui lòng đối chiếu văn bản hiện hành hoặc liên hệ bộ phận tư vấn để áp dụng chính xác.
Quý Doanh nghiệp cần Tư vấn Kê khai Thuế, Rà soát Hóa đơn hoặc Hướng dẫn Xử lý Sai sót Kế toán?
📞 Liên hệ KNP PMC để nhận tư vấn chuyên sâu ngay
