Tin tức
Cách tính thuế TNCN khi có thu nhập từ 2 nơi trở lên [NEW]
Th10
Cách tính thuế TNCN khi có thu nhập từ 2 nơi trở lên
Hướng dẫn cách tính thuế, giảm trừ gia cảnh, quyết toán thuế và đóng bảo hiểm khi người lao động có thu nhập từ nhiều nguồn.
Trong thực tế, không ít người lao động có thu nhập từ nhiều nguồn khác nhau: vừa làm việc chính thức tại một công ty, vừa nhận thêm thu nhập vãng lai hoặc ký hợp đồng với nơi thứ hai.
Việc tính thuế thu nhập cá nhân (TNCN), giảm trừ gia cảnh và quyết toán thuế trong trường hợp này có những quy định riêng mà người lao động cần nắm rõ để tránh nộp thiếu hoặc nộp thừa thuế.
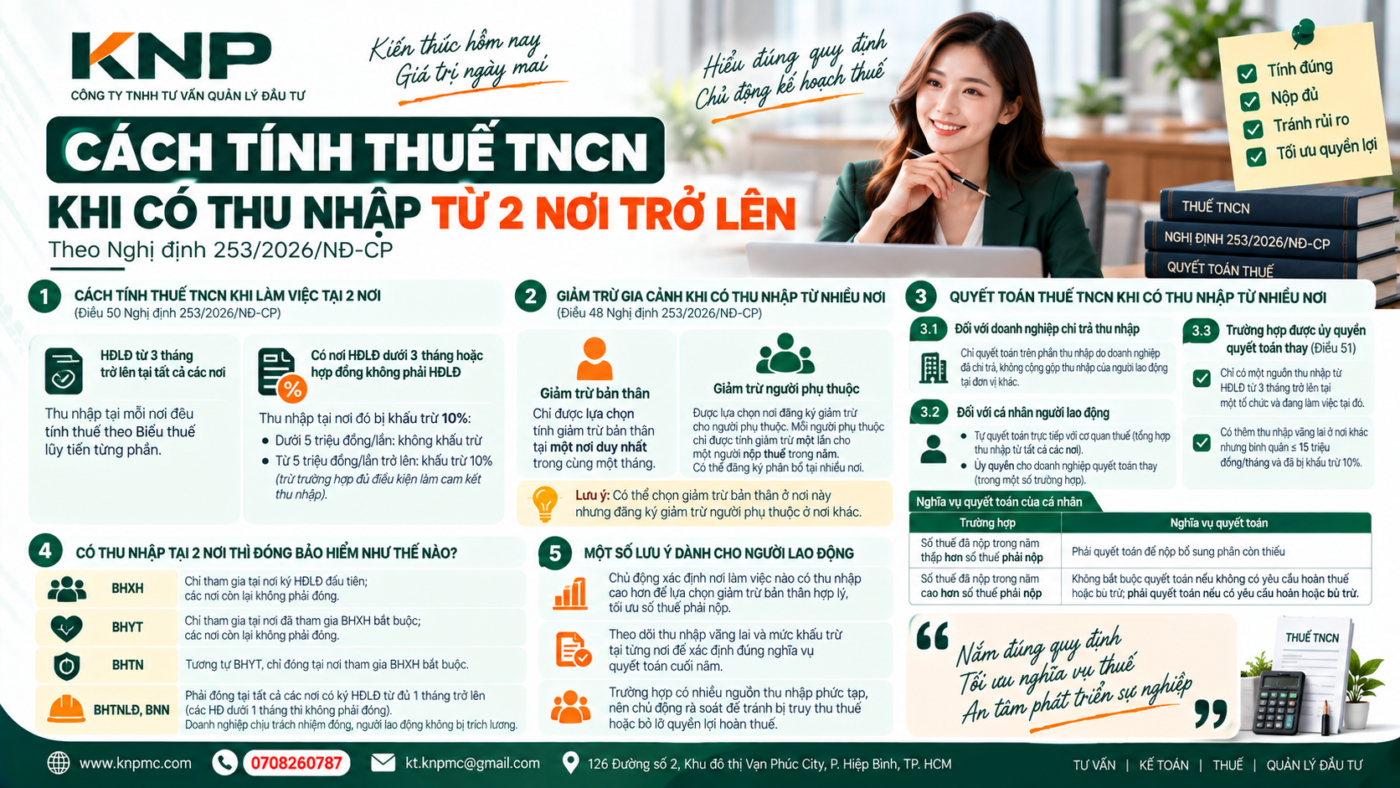
1. Cách tính thuế TNCN khi làm việc tại 2 nơi
Theo Điều 50 Nghị định 253/2026/NĐ-CP, việc khấu trừ thuế TNCN được xác định dựa trên loại hợp đồng ký kết tại từng nơi:
- Nếu ký hợp đồng lao động từ 3 tháng trở lên tại tất cả các nơi, thu nhập tại mỗi nơi đều được tính thuế theo Biểu thuế lũy tiến từng phần.
- Nếu có nơi ký hợp đồng dưới 3 tháng hoặc ký các loại hợp đồng không phải hợp đồng lao động, thu nhập tại nơi đó bị khấu trừ thuế theo tỷ lệ 10%.
Nếu một người ký hợp đồng lao động có thời hạn 12 tháng tại công ty A và hợp đồng vô thời hạn tại công ty B, thì tại cả hai nơi đều tính thuế theo biểu lũy tiến từng phần.
Nếu ngoài hợp đồng chính thức, người đó còn ký thêm hợp đồng khoán việc tại nơi thứ ba, thì thu nhập từ nơi khoán việc sẽ bị khấu trừ 10%.
2. Giảm trừ gia cảnh khi có thu nhập tại nhiều nơi
Theo Điều 48 Nghị định 253/2026/NĐ-CP, nguyên tắc giảm trừ gia cảnh khi có nhiều nguồn thu nhập được quy định như sau:
Giảm trừ bản thân
Người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công thì tại một thời điểm chỉ được lựa chọn tính giảm trừ bản thân tại một nơi duy nhất.
Giảm trừ người phụ thuộc
Người nộp thuế được lựa chọn nơi đăng ký giảm trừ cho người phụ thuộc, miễn sao mỗi người phụ thuộc chỉ được tính giảm trừ một lần trong năm.
3. Quyết toán thuế TNCN khi có thu nhập từ nhiều nơi
3.1. Đối với doanh nghiệp chi trả thu nhập
Doanh nghiệp chỉ quyết toán thuế trên phần thu nhập mà chính doanh nghiệp đã chi trả trong năm, không cộng gộp thu nhập của người lao động tại các đơn vị khác.
3.2. Đối với cá nhân người lao động
Cá nhân có hai cách thực hiện quyết toán thuế:
- Tự quyết toán trực tiếp với cơ quan thuế, tổng hợp thu nhập từ tất cả các nơi.
- Ủy quyền cho doanh nghiệp chi trả thu nhập quyết toán thay trong một số trường hợp.
| Trường hợp | Nghĩa vụ quyết toán |
|---|---|
| Số thuế đã nộp thấp hơn số thuế phải nộp | Phải quyết toán để nộp bổ sung phần còn thiếu. |
| Số thuế đã nộp cao hơn số thuế phải nộp | Không bắt buộc quyết toán nếu không yêu cầu hoàn thuế hoặc bù trừ. |
3.3. Trường hợp được ủy quyền quyết toán thay
Theo Điều 51 Nghị định 253/2026/NĐ-CP, người nộp thuế được ủy quyền cho tổ chức chi trả thu nhập quyết toán thay trong các trường hợp:
- Chỉ có một nguồn thu nhập từ tiền lương, tiền công theo hợp đồng lao động từ 3 tháng trở lên tại một tổ chức và đang làm việc tại đó vào thời điểm quyết toán.
- Ngoài nguồn thu nhập chính, có thêm thu nhập vãng lai ở nơi khác nhưng bình quân không quá 15 triệu đồng/tháng và đã bị khấu trừ 10% tại nguồn.
4. Có thu nhập tại 2 nơi thì đóng bảo hiểm như thế nào?
5. Một số lưu ý dành cho người lao động
- Xác định nơi làm việc có thu nhập cao hơn để lựa chọn giảm trừ bản thân hợp lý.
- Theo dõi thu nhập vãng lai và mức khấu trừ tại từng nơi.
- Rà soát toàn bộ nguồn thu nhập để tránh bị truy thu hoặc bỏ lỡ quyền lợi hoàn thuế.
NẾU CẦN BÁO GIÁ DỊCH VỤ, HÃY LIÊN HỆ NGAY CHO KNP
Yêu cầu báo phí
