
Tin tức
Hóa đơn điện tử từ 1/7/2026: Những điểm mới doanh nghiệp cần cập nhật [NEW]
Th9
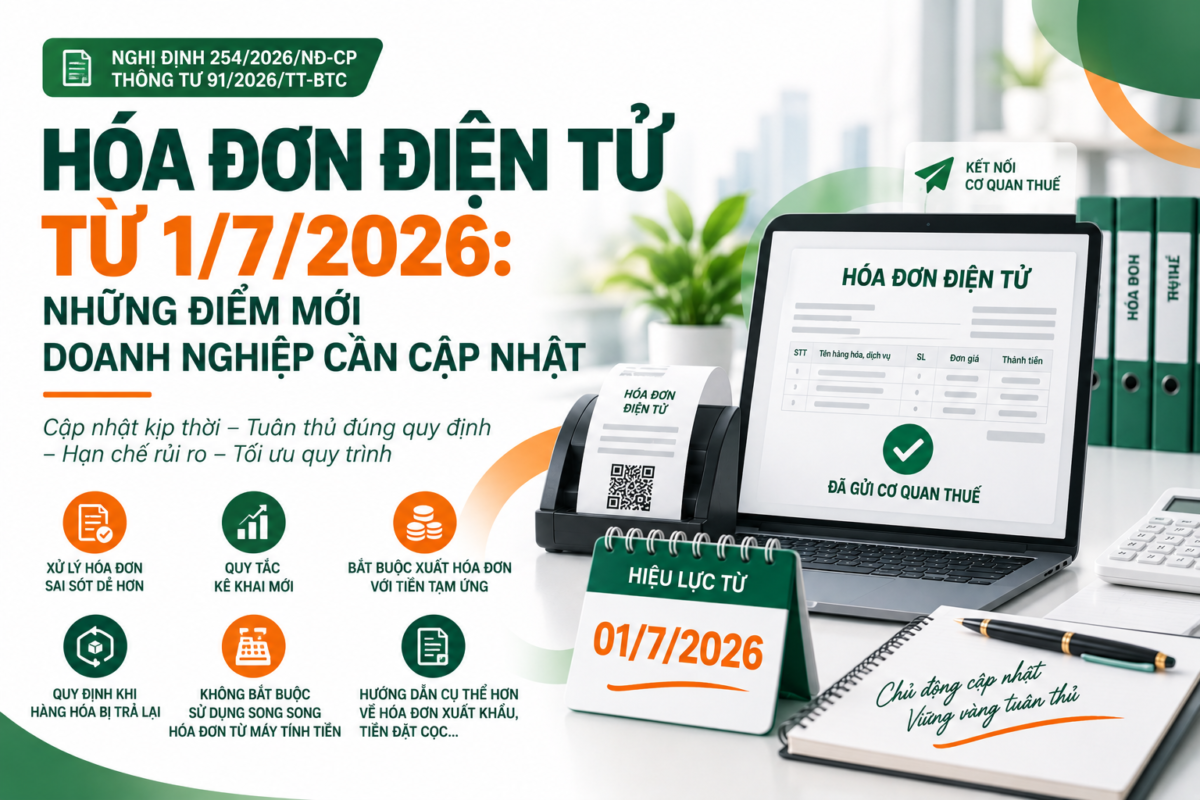
Hóa đơn điện tử từ 1/7/2026: Những điểm mới doanh nghiệp cần cập nhật
Từ ngày 01/7/2026, theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, quy định về hóa đơn điện tử có nhiều thay đổi đáng chú ý. Bài viết tổng hợp các nội dung chính mà doanh nghiệp và bộ phận kế toán cần nắm để cập nhật kịp thời quy trình xử lý hóa đơn.
1. Đơn giản hóa việc xử lý hóa đơn sai sót
Trước đây, hầu hết trường hợp hóa đơn sai sót đều yêu cầu lập biên bản, lập hóa đơn điều chỉnh hoặc thay thế.
Từ 1/7/2026, nếu hóa đơn sai ở các nội dung như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác, nhưng không sai về mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn, người bán chỉ cần thông báo cho người mua về việc hóa đơn đã lập sai, không phải lập lại hóa đơn.
Quy định mới cũng bỏ yêu cầu lập văn bản thỏa thuận trong một số trường hợp:
- Chuyển dữ liệu hóa đơn điện tử theo bảng tổng hợp dữ liệu.
- Chuyển dữ liệu chi tiết giao dịch.
- Hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số.
* Riêng đối với hóa đơn điện tử khởi tạo từ máy tính tiền, hoặc hóa đơn bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, quyền sử dụng, nếu lập sai thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai.
2. Quy tắc kê khai hóa đơn điều chỉnh, sai sót
Từ 1/7/2026, hóa đơn sai sót được kê khai theo kỳ gốc hoặc kỳ phát hiện, tùy từng trường hợp cụ thể. Hóa đơn điều chỉnh phát sinh sau giao dịch được kê khai theo kỳ lập hoặc kỳ nhận hóa đơn điều chỉnh.
3. Mở rộng phạm vi bắt buộc xuất hóa đơn đối với tiền tạm ứng
Trước đây, một số loại hợp đồng dịch vụ như xây dựng, kế toán, kiểm toán được loại trừ khỏi yêu cầu xuất hóa đơn khi nhận tiền tạm ứng.
Từ 1/7/2026, mọi khoản tiền tạm ứng để thực hiện hợp đồng dịch vụ đều phải xuất hóa đơn tại thời điểm thu tiền, không còn loại trừ các ngành nghề nêu trên. Doanh nghiệp thuộc nhóm ngành từng được miễn trừ cần điều chỉnh lại quy trình thu tiền và xuất hóa đơn cho phù hợp.
4. Quy định về hóa đơn khi hàng hóa bị trả lại
Khi hàng hóa bị trả lại, người bán là bên lập hóa đơn điều chỉnh trong hầu hết các trường hợp. Trong một số trường hợp cụ thể, người mua là bên lập hóa đơn trả lại hàng cho người bán.
5. Không bắt buộc sử dụng song song hóa đơn từ máy tính tiền
Theo Nghị định 254/2026/NĐ-CP, đơn vị đã đăng ký sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế thì không bắt buộc phải sử dụng thêm hóa đơn khởi tạo từ máy tính tiền.
6. Các nội dung khác được hướng dẫn cụ thể hơn
Nghị định 254/2026/NĐ-CP cũng quy định rõ hơn về:
- Hóa đơn xuất khẩu: loại hóa đơn áp dụng, tỷ giá quy đổi, thời điểm xuất hóa đơn.
- Hóa đơn tiền đặt cọc: thời điểm và điều kiện xuất hóa đơn đối với khoản tiền đặt cọc trong giao dịch.
📌 Một số việc doanh nghiệp nên thực hiện
- Rà soát quy trình xử lý hóa đơn sai sót nội bộ: Cập nhật theo quy định mới đối với các lỗi không trọng yếu.
- Kiểm tra các hợp đồng dịch vụ đang thực hiện: Đặc biệt trong lĩnh vực xây dựng, kế toán, kiểm toán, để đảm bảo xuất hóa đơn đúng thời điểm nhận tạm ứng.
- Đánh giá lại việc sử dụng song song: Cân nhắc giữa hóa đơn điện tử và hóa đơn từ máy tính tiền.
- Theo dõi hướng dẫn chi tiết từ cơ quan thuế địa phương: Do một số nội dung áp dụng có thể khác nhau tùy loại hình kinh doanh.
Bạn cần tư vấn chi tiết hơn về quy trình hóa đơn điện tử hoặc giải pháp kế toán cho doanh nghiệp?
📞 Liên hệ ngay để hỗ trợ
