
Tin tức
Điểm mới về kỳ tính thuế TNDN tại Thông tư 89/2026/TT-BTC [NEW]
Th9
Điểm mới về kỳ tính thuế TNDN tại Thông tư 89/2026/TT-BTC
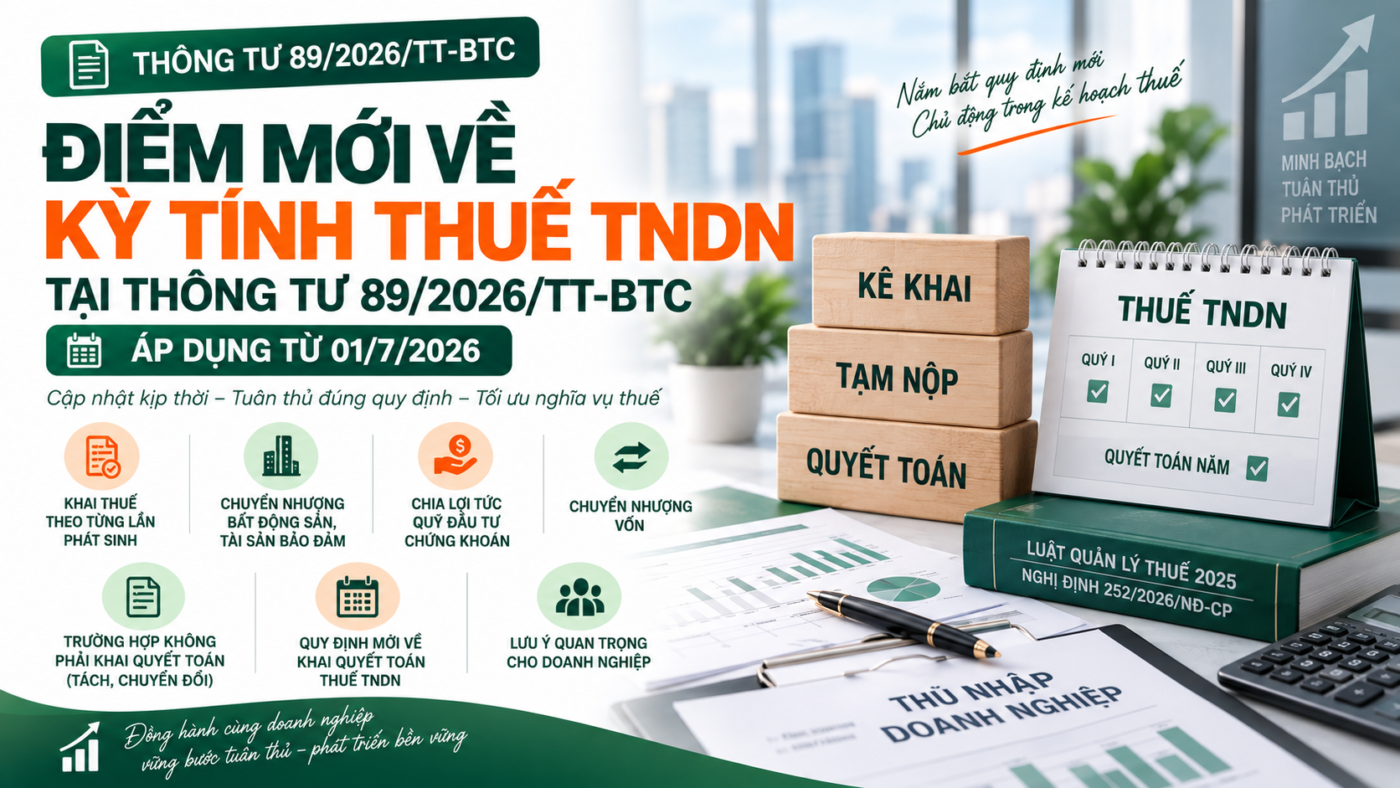
Ngày 10/8/2026, Cục Thuế ban hành Công văn 5746/CT-CS giới thiệu các điểm mới của Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP. Trong đó, quy định về kỳ tính thuế thu nhập doanh nghiệp (TNDN) tại khoản 1 Điều 21 của Thông tư có nhiều nội dung sửa đổi, bổ sung quan trọng so với trước đây.
I. Các điểm sửa đổi, bổ sung đáng chú ý
1. Bổ sung trường hợp khai thuế theo từng lần phát sinh
Hai trường hợp mới được bổ sung vào diện khai thuế TNDN theo từng lần phát sinh bao gồm:
- Bán/bán đấu giá tài sản bảo đảm: Thuế TNDN từ hoạt động bán, bán đấu giá bất động sản, tài sản khác là tài sản bảo đảm của cơ quan, tổ chức có thẩm quyền — để phù hợp với quy định tại khoản 6, khoản 7 Điều 16 Nghị định 320/2025/NĐ-CP hướng dẫn thi hành Luật Thuế TNDN 2025, cùng quy định về khai thay, nộp thay tại điểm c khoản 1 và các điểm c, l, d, k khoản 2 Điều 22 Nghị định 252/2026/NĐ-CP.
- Chia lợi tức của Quỹ đầu tư chứng khoán: Thuế TNDN đối với hoạt động chia lợi tức cho tổ chức đầu tư của Quỹ đầu tư chứng khoán — để đáp ứng quy định về khấu trừ thuế TNDN khi chia lợi tức cho nhà đầu tư tại khoản 3 Điều 14 Nghị định 320/2025/NĐ-CP.
2. Sửa đổi các trường hợp phải khai quyết toán thuế TNDN
Hai nội dung chính đã được bỏ khỏi diện phải khai quyết toán thuế TNDN riêng lẻ:
- Bỏ quy định khai quyết toán khi doanh nghiệp bị tách: Doanh nghiệp bị tách không còn phải khai quyết toán thuế TNDN tại thời điểm tách, phù hợp với quy định doanh nghiệp bị tách không phải lập báo cáo tài chính tại Điều 15 Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp.
- Bỏ quy định khai quyết toán khi chuyển đổi loại hình doanh nghiệp: Không còn yêu cầu khai quyết toán đến thời điểm có quyết định chuyển đổi nếu doanh nghiệp sau chuyển đổi kế thừa toàn bộ nghĩa vụ thuế. Theo Luật Doanh nghiệp 2020, thực thể sau chuyển đổi đương nhiên kế thừa toàn bộ quyền và nghĩa vụ thuế.
II. Chi tiết quy định về kỳ tính thuế TNDN theo Thông tư 89/2026/TT-BTC
Theo khoản 1 Điều 21 Thông tư 89/2026/TT-BTC, quy định cụ thể về kỳ tính thuế TNDN như sau:
📌 Nguyên tắc chung: Thuế TNDN là loại thuế tạm nộp theo quý và quyết toán năm, trừ các trường hợp thuộc diện khai theo từng lần phát sinh.
1. Các trường hợp khai thuế TNDN theo từng lần phát sinh
- Thuế TNDN không phát sinh thường xuyên, áp dụng theo phương pháp tỷ lệ trên doanh thu (nếu phát sinh nhiều lần trong tháng thì được khai theo tháng).
- Thuế TNDN đối với hoạt động chuyển nhượng bất động sản, áp dụng theo phương pháp tỷ lệ trên doanh thu.
- Thuế TNDN từ hoạt động bán, bán đấu giá bất động sản, tài sản khác là tài sản bảo đảm của cơ quan/tổ chức có thẩm quyền (tài sản thi hành án, tài sản xử lý nợ của TCDD, VAMC…). Phát sinh nhiều lần trong tháng được kê khai theo tháng.
- Thuế TNDN từ hoạt động chuyển nhượng vốn của doanh nghiệp nước ngoài.
- Thuế TNDN đối với hoạt động bán toàn bộ công ty TNHH một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản (tỷ lệ % trên doanh thu).
- Thuế TNDN đối với hoạt động chia lợi tức cho tổ chức đầu tư của Quỹ đầu tư chứng khoán (không phân biệt tổ chức trong nước hay nước ngoài).
2. Các trường hợp khai quyết toán thuế TNDN
- Quyết toán năm: Khai quyết toán khi kết thúc năm (năm dương lịch hoặc năm tài chính), kể cả trường hợp tạm ngừng hoạt động, kinh doanh không trọn năm.
- Quyết toán khi tổ chức lại/giải thể: Khai quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa DNNN, hoặc đến thời điểm tổ chức/doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất.
- Miễn quyết toán năm: Trường hợp đã khai thuế TNDN theo từng lần phát sinh thì không phải quyết toán năm đối với các hoạt động đã khai theo từng lần phát sinh đó.
📌 Lưu ý quan trọng cho Doanh nghiệp
- Rà soát hoạt động đặc thù: Doanh nghiệp chuyển nhượng BĐS, chuyển nhượng vốn, xử lý tài sản bảo đảm hoặc tham gia Quỹ đầu tư chứng khoán cần rà soát đúng diện khai theo từng lần phát sinh để tránh nhầm lẫn với tạm nộp theo quý.
- Cập nhật quy trình khi tách/chuyển đổi doanh nghiệp: Doanh nghiệp thực hiện tách hoặc chuyển đổi loại hình (kế thừa nghĩa vụ thuế) không cần khai quyết toán riêng tại thời điểm chuyển đổi/tách như trước đây.
* Bài viết mang tính chất tổng hợp, tham khảo; không thay thế tư vấn pháp lý – kế toán chuyên sâu cho từng trường hợp cụ thể của doanh nghiệp.
Doanh nghiệp cần hỗ trợ rà soát kỳ tính thuế TNDN hoặc quyết toán thuế khi tổ chức lại doanh nghiệp?
📞 Liên hệ KNP PMC để được hỗ trợ ngay
