
Tin tức
Giảm 30% thuế TNCN, thuế TNDN cho kỳ tính thuế 2026-2027 theo Nghị quyết 43/2026/QH16 [NEW]
Th9
Giảm 30% Thuế TNCN, Thuế TNDN Cho Kỳ Tính Thuế 2026-2027 Theo Nghị Quyết 43/2026/QH16
Ngày 24/8/2026, tại Kỳ họp không thường lệ thứ Nhất, Quốc hội khóa XVI đã chính thức thông qua Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) cho cá nhân, hộ kinh doanh và doanh nghiệp có quy mô doanh thu vừa và nhỏ. Đây là chính sách hỗ trợ tài chính thiết thực áp dụng ngay cho hai kỳ tính thuế 2026 và 2027. KNP PMC xin tổng hợp chi tiết nội dung và các điểm quan trọng cần lưu ý dưới đây.
1. Đối tượng áp dụng và Mức giảm thuế cụ thể
Theo Điều 1 Nghị quyết 43/2026/QH16, chính sách hỗ trợ này có hiệu lực từ ngày 24/8/2026 và áp dụng xuyên suốt hai kỳ tính thuế năm 2026 và năm 2027:
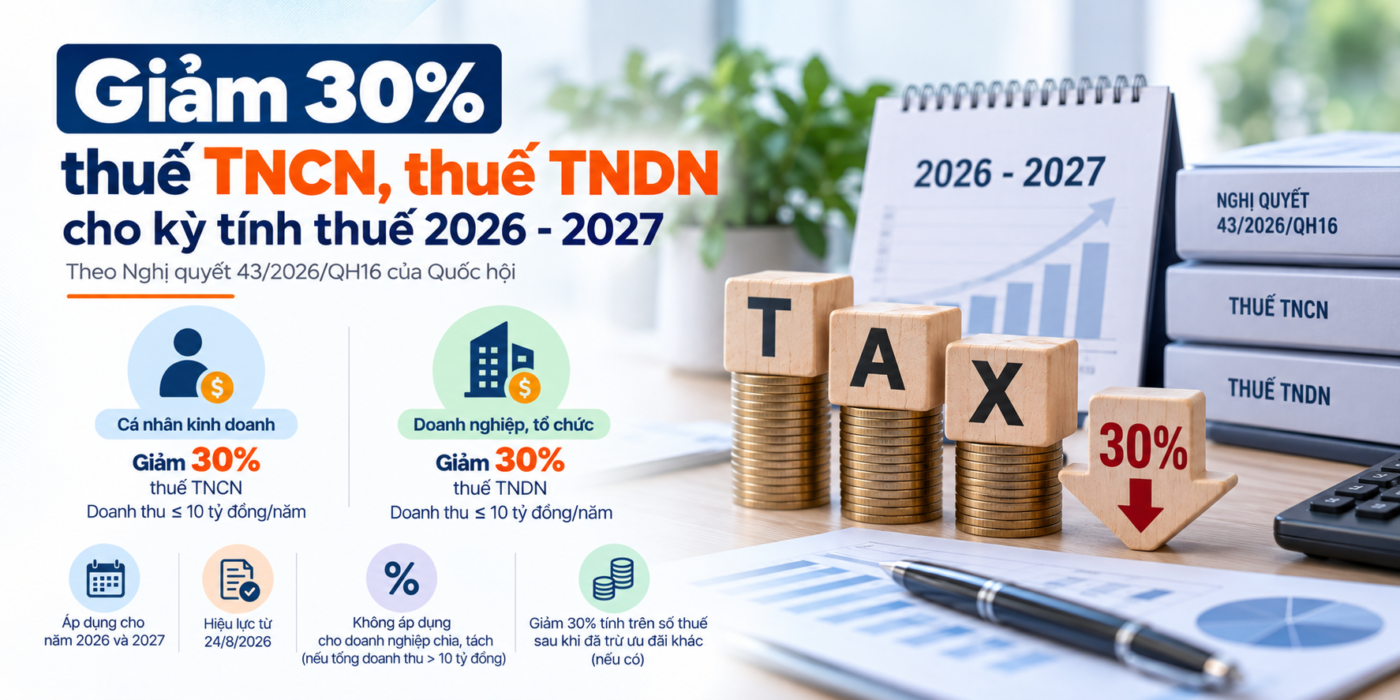
- Đối với cá nhân kinh doanh: Giảm 30% số thuế TNCN phải nộp của kỳ tính thuế năm 2026 và 2027 đối với thu nhập từ hoạt động kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng.
- Đối với doanh nghiệp, tổ chức: Giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và 2027 đối với các doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có mức doanh thu hằng năm không quá 10 tỷ đồng.
⚠️ Ngoại lệ quan trọng đối với Doanh nghiệp chia, tách:
Chính sách giảm thuế này KHÔNG áp dụng cho các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực, nếu tổng doanh thu hằng năm (2026, 2027) của các doanh nghiệp sau chia, tách vượt quá 10 tỷ đồng. Quy định này nhằm chống thất thu thuế và hạn chế tình trạng doanh nghiệp lớn cố tình “chia nhỏ” để lách tiêu chí doanh thu.
2. Cách tính số thuế được giảm khi đang hưởng ưu đãi thuế khác
Đối với doanh nghiệp hiện đang trong thời gian hưởng các chính sách ưu đãi thuế TNDN theo Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội, việc áp dụng số thuế giảm 30% được xác định như sau:
📌 Thứ tự áp dụng ưu đãi thuế:
Số thuế TNDN được giảm 30% theo Nghị quyết 43/2026/QH16 được tính trên số thuế TNDN còn phải nộp sau khi đã trừ đi các khoản ưu đãi thuế hiện hành. Mức giảm 30% được áp dụng ở bước cuối cùng, không cộng dồn trực tiếp vào số thuế gốc chưa trừ ưu đãi.
3. Hiệu lực thi hành
Nghị quyết 43/2026/QH16 chính thức có hiệu lực thi hành từ ngày 24/8/2026 và trực tiếp áp dụng cho hai kỳ tính thuế năm 2026 và năm 2027.
4. Những lưu ý quan trọng đối với Doanh nghiệp và Cá nhân kinh doanh
Để đảm bảo tuân thủ đúng pháp luật và tối ưu quyền lợi thuế, các đối tượng thụ hưởng cần lưu ý các điểm sau:
- Theo dõi và xác định chuẩn xác doanh thu: Doanh thu không quá 10 tỷ đồng/năm là điều kiện tiên quyết. Doanh nghiệp và hộ kinh doanh cần theo dõi sát sao doanh thu thực tế để xác định đúng điều kiện được hưởng ưu đãi.
- Cẩn trọng với kế hoạch chia, tách doanh nghiệp: Cần đánh giá kỹ quy định ngoại lệ về chia/tách. Nếu tổng doanh thu các đơn vị sau tách vượt 10 tỷ đồng, tất cả các đơn vị này đều không được giảm thuế, dù doanh thu từng công ty con có dưới 10 tỷ.
- Tính toán chính xác thứ tự ưu đãi: Doanh nghiệp thuộc diện hưởng nhiều ưu đãi thuế cần đảm bảo nguyên tắc: Trừ ưu đãi thuế hiện có trước ➔ Áp dụng giảm 30% trên phần thuế còn lại.
- Chủ động lập kế hoạch tài chính cho hộ kinh doanh: Cá nhân/hộ kinh doanh nên rà soát lại doanh thu năm 2026 để ước tính số thuế TNCN được giảm, giúp tối ưu hóa dòng tiền kinh doanh cho giai đoạn 2026 – 2027.
- Cập nhật văn bản hướng dẫn kê khai: Cần theo dõi thêm các thông tư, văn bản hướng dẫn thi hành từ Bộ Tài chính và Tổng cục Thuế để chuẩn bị đúng hồ sơ chứng minh và kê khai chuẩn xác khi quyết toán thuế.
* Bài viết mang tính chất tham khảo, tổng hợp dựa trên Nghị quyết 43/2026/QH16. Quy định pháp luật có thể được sửa đổi, bổ sung theo thời gian; doanh nghiệp và cá nhân kinh doanh nên đối chiếu văn bản gốc hoặc liên hệ đơn vị tư vấn để được hỗ trợ áp dụng cụ thể, chính xác cho từng trường hợp.
Quý Doanh nghiệp & Hộ kinh doanh cần tư vấn thủ tục giảm thuế TNCN, TNDN hoặc hỗ trợ Quyết toán thuế 2026 – 2027?
📞 Liên hệ KNP PMC để nhận hỗ trợ tư vấn ngay
