
Tin tức
Điểm mới về tổng thời gian doanh nghiệp tạm ngừng kinh doanh liên tiếp từ ngày 23/7/2026 [NEW]
Th9
Điểm Mới Về Tổng Thời Gian Doanh Nghiệp Tạm Ngừng Kinh Doanh Liên Tiếp Từ Ngày 23/7/2026
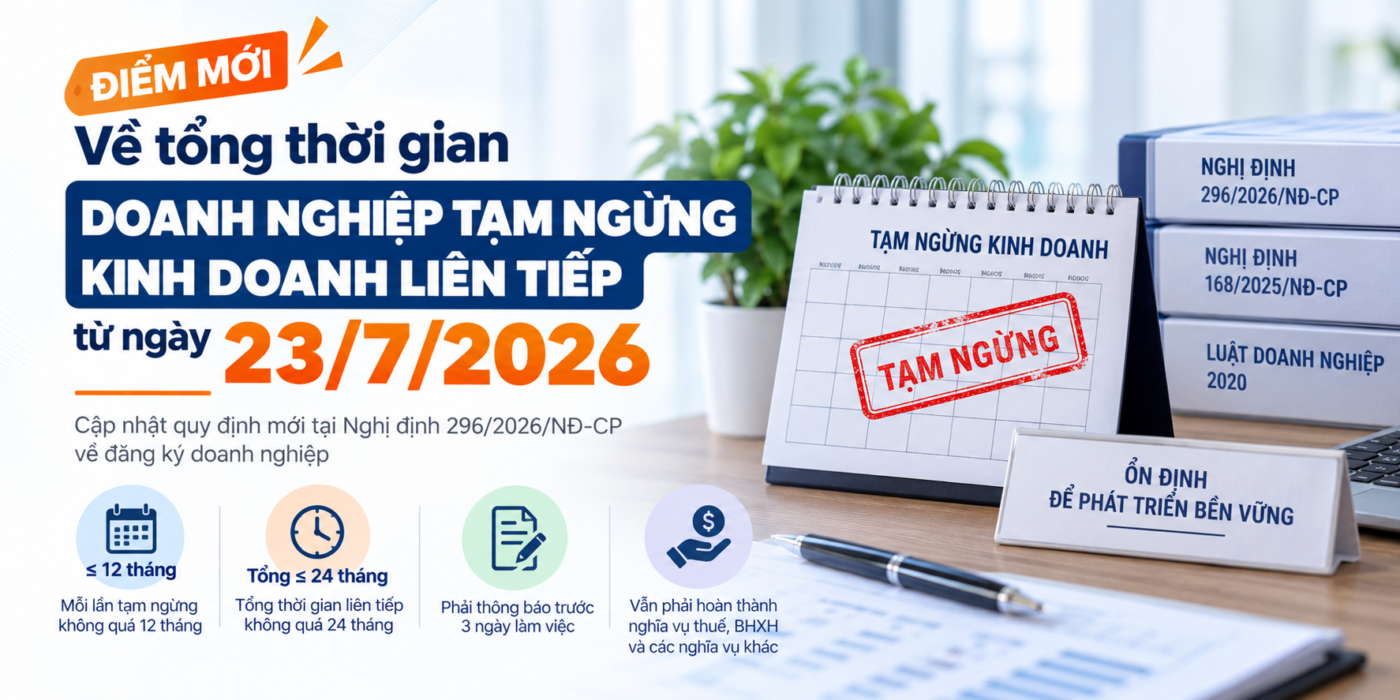
Chính phủ vừa ban hành Nghị định 296/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp, có hiệu lực từ ngày 23/7/2026. Trong đó, điểm đáng chú ý nhất là quy định siết chặt giới hạn tổng thời gian tạm ngừng kinh doanh liên tiếp không quá 24 tháng. KNP PMC xin tổng hợp hướng dẫn chi tiết và quy định chuyển tiếp dưới đây.
1. Quy định mới: Giới hạn tổng thời gian tạm ngừng liên tiếp không quá 24 tháng
Theo quy định mới áp dụng từ 23/7/2026, nếu doanh nghiệp, chi nhánh hoặc địa điểm kinh doanh muốn tiếp tục tạm ngừng kinh doanh sau khi hết thời hạn đã thông báo, phải gửi hồ sơ đến Cơ quan đăng ký kinh doanh cấp tỉnh chậm nhất 3 ngày làm việc trước ngày tiếp tục tạm ngừng, đồng thời đáp ứng 2 điều kiện bắt buộc:
- Thời hạn tạm ngừng của mỗi lần thông báo: Không vượt quá 12 tháng.
- Tổng thời gian tạm ngừng kinh doanh liên tiếp: Không vượt quá 24 tháng.
Điểm khác biệt quan trọng: Quy định mới không cho phép doanh nghiệp đăng ký tạm ngừng 1 lần kéo dài 24 tháng liền — mỗi lần thông báo vẫn tối đa 12 tháng như trước. Tuy nhiên, doanh nghiệp chỉ được đăng ký gia hạn thêm lần tiếp theo miễn sao tổng thời gian tạm ngừng liên tiếp không được vượt quá 24 tháng. Đây là điểm mới quan trọng so với Nghị định 168/2025/NĐ-CP (vốn chỉ giới hạn thời hạn mỗi lần thông báo mà chưa khống chế trần tổng thời gian tạm ngừng liên tiếp).
2. Quy định chuyển tiếp đối với doanh nghiệp đã tạm ngừng trước ngày 23/7/2026
Đối với các doanh nghiệp đã thực hiện thông báo tạm ngừng kinh doanh trước ngày Nghị định có hiệu lực (23/7/2026), việc xử lý được quy định như sau:
🔄 Hướng dẫn xử lý chuyển tiếp:
- Trường hợp 1 (Chưa quá 24 tháng): Nếu tổng thời gian tạm ngừng liên tiếp tính đến khi kết thúc lần tạm ngừng gần nhất chưa vượt quá 24 tháng, doanh nghiệp vẫn được tiếp tục đăng ký tạm ngừng. Tuy nhiên, tổng thời gian tính cộng dồn cả trước và sau ngày 23/7/2026 không được vượt quá 24 tháng.
- Trường hợp 2 (Đã vượt quá 24 tháng): Nếu tổng thời gian tạm ngừng liên tiếp tính đến trước ngày 23/7/2026 đã vượt quá 24 tháng, doanh nghiệp sẽ không được phép đăng ký tiếp tục tạm ngừng sau khi thời hạn đã thông báo gần nhất kết thúc (bắt buộc phải quay lại hoạt động hoặc thực hiện thủ tục giải thể).
* Lưu ý: Trong thời gian tạm ngừng kinh doanh, nếu doanh nghiệp có phát sinh thay đổi nội dung đăng ký doanh nghiệp, doanh nghiệp vẫn phải thực hiện thủ tục đăng ký hoặc thông báo thay đổi với cơ quan đăng ký kinh doanh theo đúng quy định.
3. Doanh nghiệp nợ thuế có được đăng ký tạm ngừng kinh doanh không?
Pháp luật hiện hành không cấm doanh nghiệp đang nợ thuế làm thủ tục tạm ngừng kinh doanh. Do đó, doanh nghiệp đang còn nghĩa vụ thuế chưa hoàn thành vẫn được Cơ quan đăng ký kinh doanh chấp thuận hồ sơ tạm ngừng.
Tuy nhiên, căn cứ Luật Doanh nghiệp 2020, trong suốt thời gian tạm ngừng kinh doanh:
⚠️ Nghĩa vụ bắt buộc của Doanh nghiệp trong thời gian tạm ngừng:
- Phải nộp đủ số tiền thuế, bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT), bảo hiểm thất nghiệp (BHTN) còn nợ.
- Tiếp tục thanh toán các khoản nợ khác đối với chủ nợ.
- Hoàn thành việc thực hiện hợp đồng đã ký với khách hàng và người lao động (trừ trường hợp doanh nghiệp và các bên có thỏa thuận khác).
4. Cập nhật các khoản thu nhập chịu thuế TNDN hiện hành
Căn cứ Luật Thuế thu nhập doanh nghiệp 2025, thu nhập chịu thuế TNDN của doanh nghiệp bao gồm:
- Thu nhập từ hoạt động sản xuất, kinh doanh: Thu nhập từ bán hàng hóa, cung cấp dịch vụ của doanh nghiệp.
- Các khoản thu nhập khác bao gồm:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán.
- Chuyển nhượng bất động sản (trừ doanh nghiệp có ngành nghề kinh doanh bất động sản).
- Chuyển nhượng dự án đầu tư, quyền thăm dò/khai thác/chế biến khoáng sản.
- Chuyển nhượng, cho thuê, thanh lý tài sản cố định.
- Thu nhập từ quyền sở hữu trí tuệ, chuyển giao công nghệ.
- Lãi tiền gửi, lãi cho vay, bán ngoại tệ (trừ hoạt động tín dụng của các tổ chức tín dụng).
- Các khoản trích trước không sử dụng hết, khoản nợ khó đòi đã xóa nay đòi được.
- Tiền phạt, tiền bồi thường vi phạm hợp đồng kinh tế.
- Các khoản tài trợ, nhận tặng cho bằng tiền hoặc hiện vật.
- Chênh lệch do đánh giá lại tài sản khi sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp.
- Thu nhập từ hợp đồng hợp tác kinh doanh (BCC) và thu nhập từ hoạt động kinh doanh ở nước ngoài.
* Bài viết mang tính chất tổng hợp và hướng dẫn theo Nghị định 296/2026/NĐ-CP, Nghị định 168/2025/NĐ-CP và Luật Thuế TNDN 2025; không thay thế văn bản tư vấn pháp lý chính thức cho từng trường hợp hồ sơ doanh nghiệp cụ thể.
Quý Doanh nghiệp cần tư vấn thủ tục Tạm ngừng kinh doanh, Giải thể hoặc Soát xét nghĩa vụ Thuế – Bảo hiểm?
📞 Liên hệ KNP PMC để nhận hỗ trợ tư vấn ngay
