Tin tức
Cách lập bảng tính lương hàng tháng trên Excel năm 2026 [NEW]
Th10
Cách Lập Bảng Tính Lương Hàng Tháng Trên Excel Năm 2026
Theo chế độ kế toán hiện hành, doanh nghiệp được chủ động tự thiết kế mẫu Bảng thanh toán tiền lương phù hợp với đặc thù vận hành, miễn là phản ánh đầy đủ các chỉ tiêu tính lương, trích bảo hiểm và thuế TNCN. Bài viết này hướng dẫn chi tiết cách xây dựng bảng tính lương chuẩn trên Excel với đầy đủ các công thức và chỉ tiêu quan trọng nhất.
Căn cứ để lập bảng tính lương
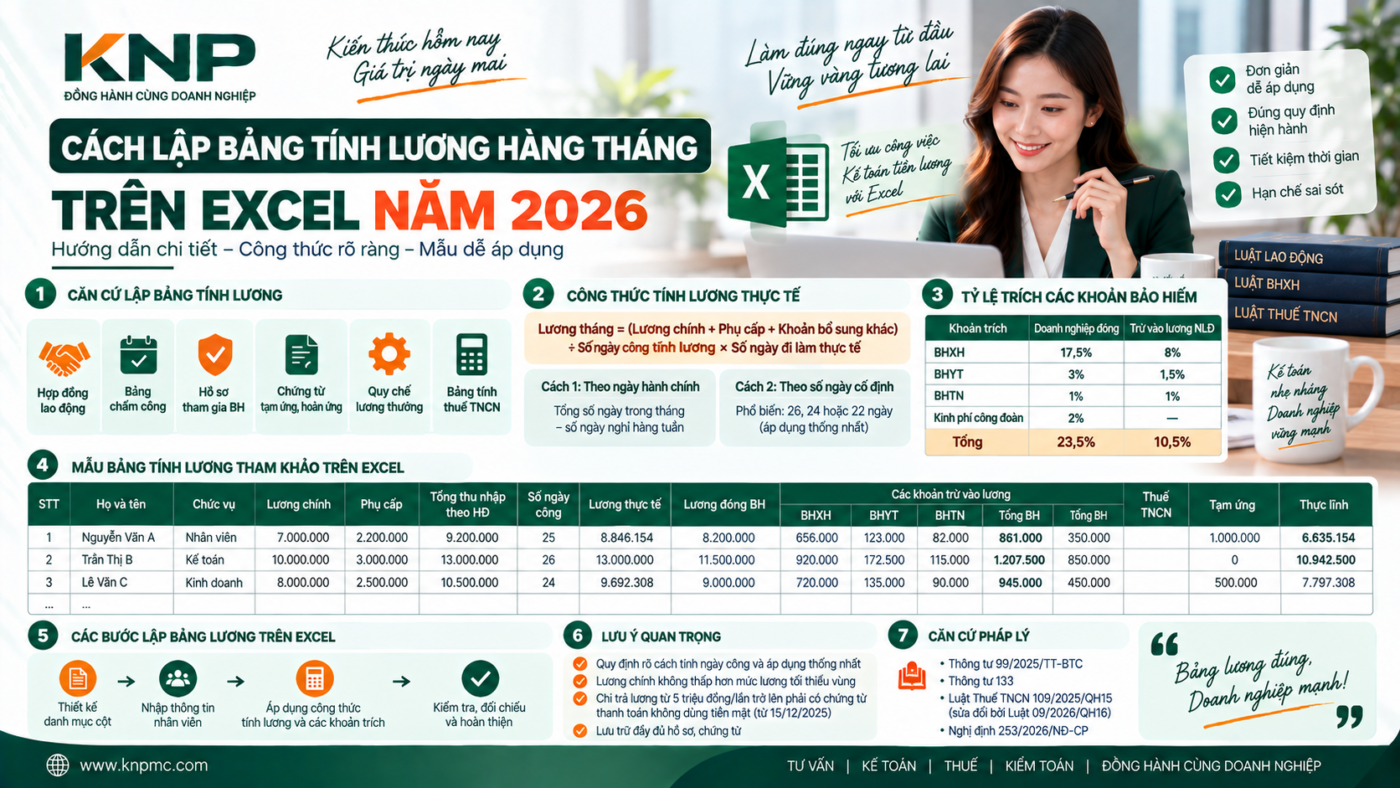
Trước khi bắt tay vào lập bảng tính lương trên Excel, kế toán tiền lương cần tập hợp đầy đủ 6 nhóm tài liệu căn cứ sau:
Hợp đồng lao động
Xác định mức lương chính, các khoản phụ cấp và khoản bổ sung cố định của người lao động.
Bảng chấm công
Xác định số ngày công đi làm thực tế, số ngày nghỉ phép, nghỉ lễ trong tháng.
Hồ sơ tham gia BHXH
Căn cứ tính các khoản bảo hiểm trừ vào lương NLĐ và phần doanh nghiệp phải chịu.
Chứng từ tạm ứng
Các khoản tiền lương nhân viên đã ứng trước trong kỳ để thực hiện trừ vào lương thực lĩnh.
Quy chế lương thưởng
Quy định chi tiết cách chọn ngày công chuẩn, cách tính phụ cấp và ngày nghỉ hưởng nguyên lương.
Bảng tính thuế TNCN
Xác định số thuế TNCN phải khấu trừ theo biểu lũy tiến hoặc tỷ lệ 10% để liên kết số liệu.
Các cột chính trên bảng tính lương Excel
Một bảng tính lương chuyên nghiệp trên Excel thường bao gồm 11 nhóm cột cơ bản sắp xếp theo luồng luân chuyển tiền lương:
- Lương chính: Mức lương thỏa thuận theo HĐLĐ (không thấp hơn mức lương tối thiểu vùng).
- Các khoản phụ cấp: Phụ cấp chức vụ, trách nhiệm, thâm niên, khu vực… theo quy chế công ty.
- Tổng thu nhập:
Lương chính + Phụ cấp + Các khoản hỗ trợ khác. - Ngày công thực tế: Số ngày làm việc thực tế lấy từ Bảng chấm công.
- Lương thực tế theo ngày công: Tính dựa trên tổng thu nhập và quy chế ngày công chuẩn.
- Những ngày nghỉ hưởng nguyên lương: Lương nghỉ lễ, Tết, phép năm (không bao gồm phụ cấp phúc lợi).
- Lương làm căn cứ đóng BHXH: Lương chính + Phụ cấp có tính chất lương theo quy định.
- Trích các khoản bảo hiểm: Trích trừ vào lương NLĐ (10.5%) và tính vào chi phí DN (23.5%).
- Thuế TNCN phải nộp: Số thuế tạm khấu trừ trong tháng liên kết từ file tính thuế TNCN.
- Tạm ứng: Các khoản ứng trước tiền lương trong kỳ.
- Thực lĩnh:
Tổng thu nhập - Bảo hiểm NLĐ - Thuế TNCN - Tạm ứng.
Công thức & Phương pháp tính lương theo ngày công
Số ngày công tính lương (mẫu số) được doanh nghiệp lựa chọn theo 1 trong 2 phương pháp và phải áp dụng nhất quán:
Cách 1: Theo ngày hành chính thực tế
Mẫu số = Tổng số ngày trong tháng – Số ngày nghỉ hàng tuần (Chủ nhật/Thứ 7). Mẫu số sẽ biến động tùy từng tháng (24, 25, 26 hoặc 27 ngày).
Cách 2: Theo số ngày cố định
Doanh nghiệp quy định một con số cố định (thường là 26, 24 hoặc 22 ngày) áp dụng thống nhất cho tất cả các tháng trong năm.
Thông tin nhân viên (Chị Hòa):
- Lương chính: 7.000.000đ | Phụ cấp trách nhiệm: 800.000đ
- Ăn trưa: 700.000đ | Điện thoại: 300.000đ | Xăng xe: 400.000đ
- => Tổng thu nhập HĐLĐ: 9.200.000 VNĐ
- Tháng có 30 ngày (4 ngày Chủ nhật). Số ngày đi làm thực tế của chị Hòa: 25 ngày.
• Ngày công hành chính tháng = 30 – 4 = 26 ngày.
• Lương thực tế nhận được = (9.200.000 ÷ 26) × 25 = 8.846.154 VNĐ.
Căn cứ & Tỷ lệ trích đóng BHXH năm 2026
Tiền lương đóng BHXH bao gồm Lương chính + Phụ cấp lương cố định. Không tính các khoản hỗ trợ xăng xe, điện thoại, ăn trưa, tiền thưởng, trợ cấp hiếu hỉ.
| Khoản trích bảo hiểm | Doanh nghiệp đóng (Chi phí) | Trừ vào lương NLĐ | Tổng cộng |
|---|---|---|---|
| Bảo hiểm xã hội (BHXH) | 17.5% | 8.0% | 25.5% |
| Bảo hiểm y tế (BHYT) | 3.0% | 1.5% | 4.5% |
| Bảo hiểm thất nghiệp (BHTN) | 1.0% | 1.0% | 2.0% |
| Kinh phí công đoàn (KPCĐ) | 2.0% | — | 2.0% |
| TỔNG CỘNG TỶ LỆ TRÍCH | 23.5% | 10.5% | 34.0% |
Ví dụ: Nhân viên có lương đóng BHXH là 20.000.000đ/tháng ➔ Trừ vào lương NLĐ: 2.100.000đ (10.5%) | DN hạch toán chi phí: 4.700.000đ (23.5%).
Lưu ý khi tính lương làm thêm giờ (Tăng ca)
Mức trả lương làm thêm giờ tối thiểu được xác định theo quy định của Luật Lao động:
Quy định bắt buộc về hình thức thanh toán lương
⚠️ LƯU Ý QUAN TRỌNG VỀ THUẾ TNDN (Áp dụng từ 15/12/2025):
Khi doanh nghiệp chi trả tiền lương cho người lao động từ 5 triệu đồng/lần trở lên, bắt buộc phải có chứng từ thanh toán không dùng tiền mặt (chuyển khoản ngân hàng) thì khoản chi phí tiền lương đó mới được tính là chi phí được trừ hợp lệ khi tính thuế TNDN.
Đối với mức lương trả dưới 5 triệu đồng, doanh nghiệp được phép lựa chọn chi trả bằng tiền mặt hoặc chuyển khoản.
Kết luận & Khuyên dùng từ KNPMC
Bảng tính lương Excel chuẩn giúp kế toán minh bạch luồng chi phí tiền lương, phục vụ tốt công tác quyết toán thuế TNDN và bảo hiểm. Doanh nghiệp cần ban hành Quy chế lương thưởng rõ ràng và đảm bảo tuân thủ hình thức thanh toán không dùng tiền mặt cho các khoản chi từ 5 triệu đồng trở lên.

