
Tin tức
Các khoản thu nhập chịu thuế thu nhập cá nhân năm 2026 [NEW]
Th10
Các Khoản Thu Nhập Chịu Thuế Thu Nhập Cá Nhân Năm 2026
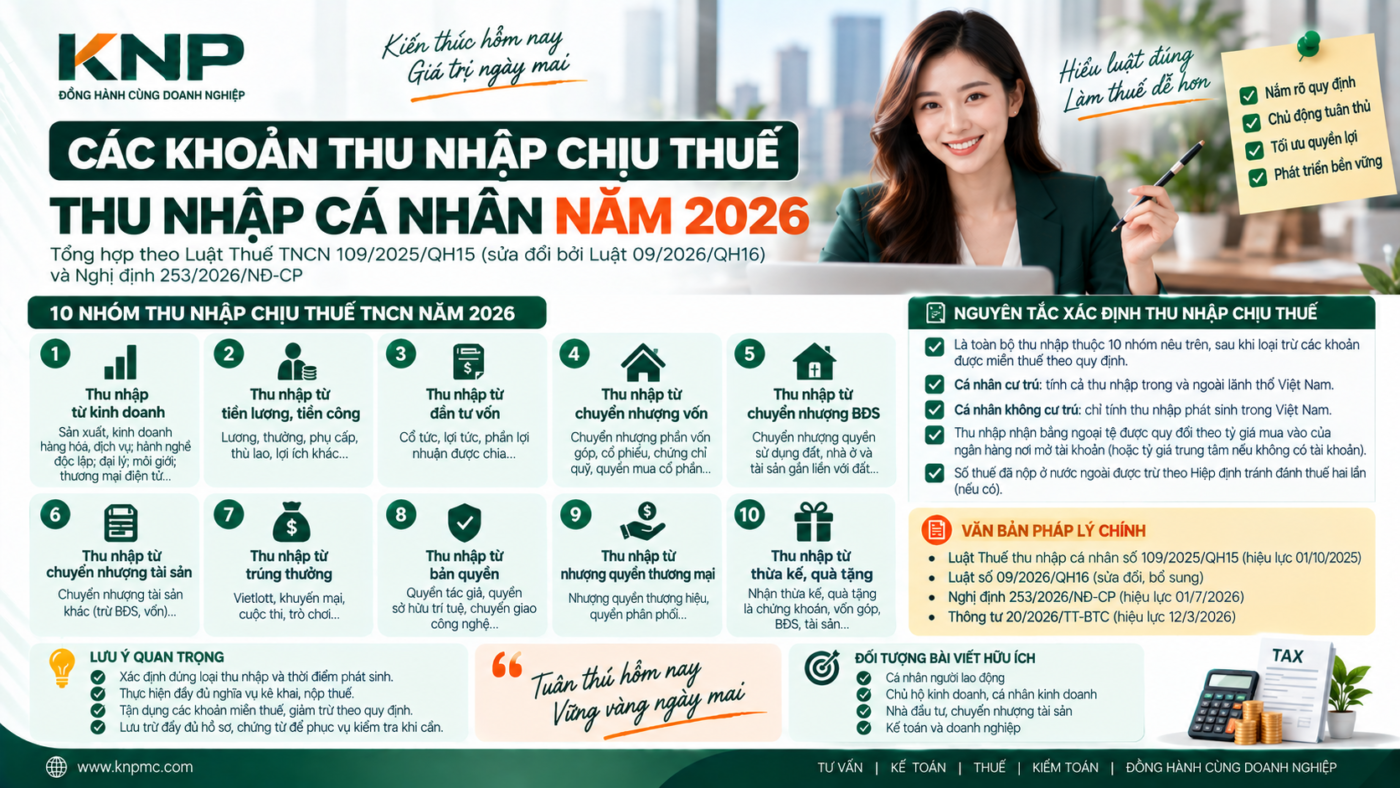
Theo Luật Thuế TNCN số 109/2025/QH15 (sửa đổi, bổ sung bởi Luật số 09/2026/QH16) và Nghị định 253/2026/NĐ-CP (hiệu lực từ 01/07/2026, áp dụng cho kỳ tính thuế 2026), thu nhập chịu thuế TNCN được hệ thống hóa thành 10 nhóm chính với nhiều điểm mới quan trọng về thương mại điện tử, tài sản số và vàng miếng.
Nguyên tắc xác định thu nhập chịu thuế
Thu nhập chịu thuế là toàn bộ các khoản thu nhập thuộc 10 nhóm quy định, sau khi đã loại trừ các khoản được miễn thuế theo quy định riêng. Phạm vi xác định căn cứ theo tình trạng cư trú:
Tính toàn bộ thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam, không phân biệt nơi trả hay nhận thu nhập.
Chỉ tính các khoản thu nhập phát sinh trong lãnh thổ Việt Nam.
- Ngoại tệ: Quy đổi ra VND theo tỷ giá mua vào của ngân hàng thương mại nơi mở tài khoản tại thời điểm phát sinh (hoặc tỷ giá trung tâm/chéo của NHNN).
- Hiện vật/Không bằng tiền: Quy đổi theo giá trị giao dịch thông thường trên thị trường tại thời điểm phát sinh.
- Hiệp định tránh đánh thuế 2 lần: Số thuế TNCN đã nộp ở nước ngoài được trừ vào số thuế phải nộp tại Việt Nam theo thỏa thuận hiệp định.
1. Thu nhập từ kinh doanh
Bao gồm các khoản thu nhập từ sản xuất, kinh doanh hàng hóa, dịch vụ và các hoạt động kinh tế cá nhân:
- Hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc mọi lĩnh vực.
- Hành nghề độc lập của cá nhân có giấy phép hoặc chứng chỉ hành nghề.
- Hoạt động đại lý (bảo hiểm, xổ số, bán hàng đa cấp), môi giới, hợp tác kinh doanh với tổ chức/doanh nghiệp.
- Kinh doanh thương mại điện tử và kinh doanh trên nền tảng số.
- Nông, lâm, ngư nghiệp, làm muối: Chỉ tính thuế đối với trường hợp không đủ điều kiện miễn thuế.
2. Thu nhập từ tiền lương, tiền công
Đây là nhóm thu nhập có phạm vi rộng nhất, bao gồm tiền lương, tiền công, thù lao, tiền thưởng, lợi ích bằng tiền hoặc không bằng tiền do người sử dụng lao động chi trả.
Mức trần một số khoản lợi ích chịu thuế/miễn thuế nổi bật (2026):
- Tiền ăn giữa ca/trưa: Chi vượt quá 1,2 triệu đồng/người/tháng sẽ tính vào thu nhập chịu thuế (phần trong hạn mức hoặc ăn trực tiếp được miễn).
- Tiền nhà ở trả thay: Tính theo số thực trả nhưng không vượt quá 15% tổng thu nhập chịu thuế phát sinh tại đơn vị. (Nhà ở do DN tự xây cho người lao động được miễn hoàn toàn).
- Khoán chi: Phần vượt mức quy định về công tác phí, điện thoại, trang phục, văn phòng phẩm sẽ tính thuế.
Các khoản Phụ cấp / Trợ cấp KHÔNG tính vào thu nhập chịu thuế
Gồm các khoản trợ cấp ưu đãi người có công, quốc phòng an ninh, độc hại nguy hiểm, thu hút/khu vực, tai nạn lao động, thai sản, thất nghiệp, thôi việc, mất việc làm theo quy định pháp luật.
Các khoản thu nhập KHÔNG mang tính chất tiền lương, tiền công
3. Thu nhập từ đầu tư vốn
4. Thu nhập từ chuyển nhượng vốn
Gồm chuyển nhượng phần vốn góp trong công ty TNHH, hợp danh, hợp tác xã; chuyển nhượng chứng khoán (cổ phiếu, trái phiếu, chứng chỉ quỹ) và các hình thức chuyển nhượng doanh nghiệp.
5. Thu nhập từ chuyển nhượng bất động sản
- Chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất.
- Chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở (kể cả nhà ở hình thành trong tương lai).
- Chuyển nhượng quyền thuê đất, thuê mặt nước hoặc góp vốn bằng bất động sản.
6. Thu nhập từ trúng thưởng
Trúng thưởng xổ số, khuyến mại, đặt cược hợp pháp, các trò chơi/cuộc thi có thưởng (Ngoại trừ trúng thưởng tại Casino và giải thưởng/danh hiệu được Nhà nước công nhận).
7. Thu nhập từ tiền bản quyền
Chuyển nhượng, chuyển quyền sử dụng các đối tượng sở hữu trí tuệ và chuyển giao công nghệ.
8. Thu nhập từ nhượng quyền thương mại
Các khoản thu nhập nhận được từ hợp đồng nhượng quyền thương mại, bao gồm cả trường hợp nhượng lại quyền thương mại.
9. Thu nhập từ nhận thừa kế, quà tặng
Chỉ tính thuế đối với tài sản phải đăng ký quyền sở hữu/sử dụng, bao gồm:
10. Các khoản thu nhập khác (Mới bổ sung)
Nghị định 253/2026/NĐ-CP quy định chi tiết 5 khoản thu nhập chịu thuế mới phát sinh trong thực tiễn:
Chuyển nhượng tên miền quốc gia Việt Nam “.vn”.
Chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các-bon.
Chuyển nhượng biển số xe trúng đấu giá.
Chuyển nhượng tài sản số (tài sản ảo, tài sản mã hóa…).
Chuyển nhượng vàng miếng (Chính phủ quy định ngưỡng giá trị & lộ trình cụ thể).
Kết luận & Khuyến nghị từ KNPMC
Danh mục 10 nhóm thu nhập chịu thuế TNCN năm 2026 đã bao quát hầu hết các hình thức thu nhập hiện đại (Thương mại điện tử, Tài sản số, Tín chỉ cac-bon). Kế toán và người nộp thuế cần rà soát kỹ các khoản thu nhập thực tế, đối chiếu đúng danh mục miễn trừ và quy định áp dụng để kê khai chính xác.

