Tin tức
Điều kiện trích lập dự phòng: Nợ phải thu khó đòi, giảm giá hàng tồn kho, bảo hành sản phẩm [NEW]
Th10
Điều kiện trích lập dự phòng: Nợ phải thu khó đòi, giảm giá hàng tồn kho, bảo hành sản phẩm
Nguyên tắc, điều kiện và mức trích lập doanh nghiệp cần biết
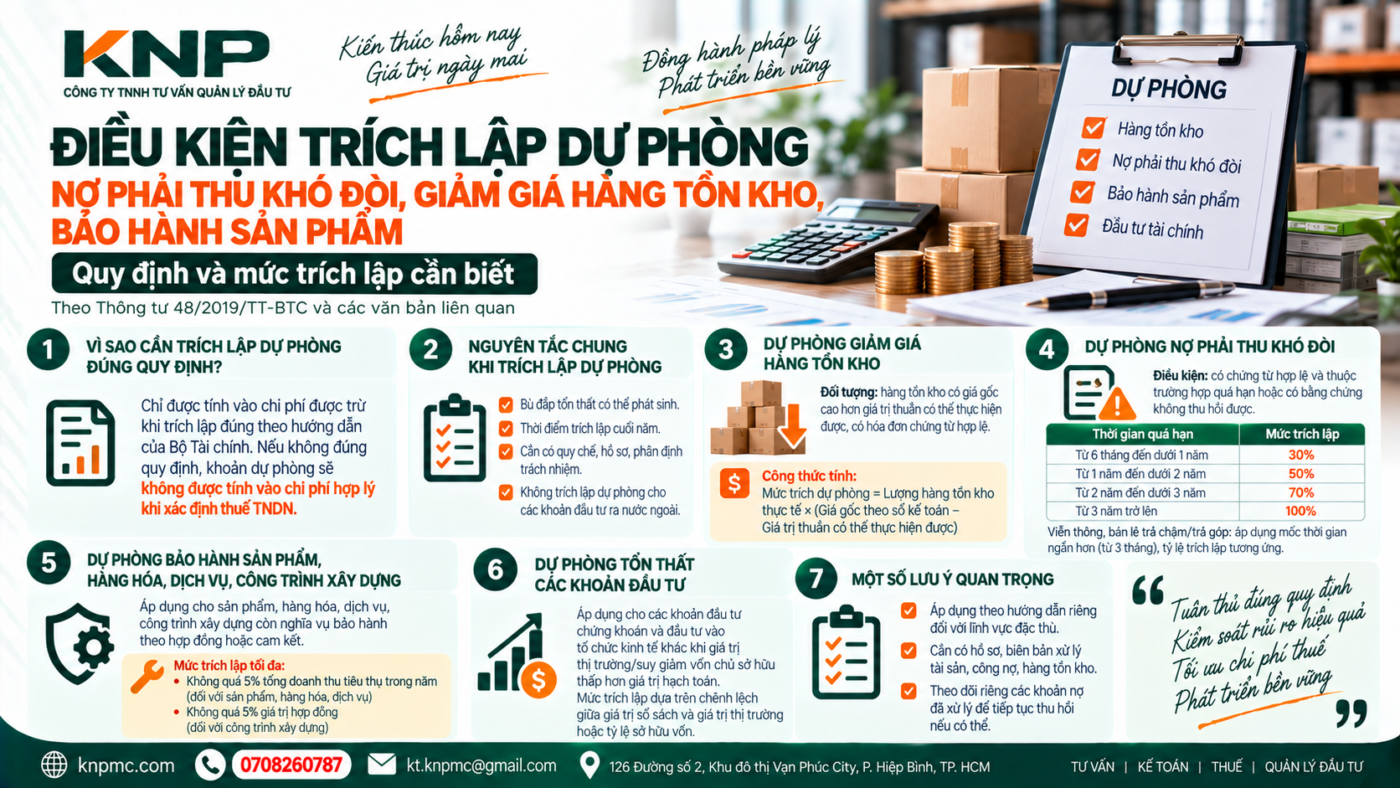
Trích lập dự phòng giúp doanh nghiệp chủ động bù đắp những tổn thất có thể phát sinh từ hàng tồn kho giảm giá, nợ phải thu khó đòi hoặc chi phí bảo hành. Tuy nhiên, không phải mọi khoản dự phòng đều được tính vào chi phí được trừ khi xác định thuế TNDN.
Thông tư 48/2019/TT-BTC và các văn bản pháp luật liên quan về việc trích lập, xử lý và hoàn nhập các khoản dự phòng.
Vì sao cần trích lập dự phòng đúng quy định?
Các khoản dự phòng chỉ được tính vào chi phí được trừ khi doanh nghiệp thực hiện đúng điều kiện, nguyên tắc và mức trích lập theo hướng dẫn của Bộ Tài chính.
Bù đắp tổn thất
Dự phòng giúp phản ánh giá trị hàng tồn kho, khoản đầu tư và công nợ sát hơn với giá trị có thể thu hồi thực tế.
Lập vào cuối năm
Thời điểm trích lập và hoàn nhập dự phòng là thời điểm lập báo cáo tài chính năm.
Có quy chế quản lý
Doanh nghiệp cần có quy chế quản lý vật tư, hàng hóa, đầu tư và công nợ để kiểm soát rủi ro.
Không lập tùy tiện
Không được trích lập dự phòng rủi ro cho các khoản đầu tư ra nước ngoài.
Không chỉ hạch toán là đủ
Hồ sơ, bảng tính, biên bản đánh giá và căn cứ xác định mức dự phòng phải được lưu trữ đầy đủ để chứng minh tính hợp lệ.
Dự phòng giảm giá hàng tồn kho
Nguyên liệu, vật liệu, công cụ dụng cụ, hàng hóa, hàng mua đang đi đường, hàng gửi bán, hàng hóa kho bảo thuế và thành phẩm.
Hàng tồn kho được xem xét trích lập khi có giá gốc trên sổ kế toán cao hơn giá trị thuần có thể thực hiện được, đồng thời doanh nghiệp phải có hóa đơn, chứng từ hợp pháp chứng minh giá vốn và hàng hóa thuộc quyền sở hữu tại thời điểm lập báo cáo tài chính.
Xác định số lượng từng mặt hàng.
So sánh giá gốc với giá trị thuần có thể thực hiện.
Tổng hợp chi tiết làm căn cứ hạch toán.
Ghi nhận phần chênh lệch so với năm trước.
Nếu mức dự phòng phải trích cao hơn số đã trích năm trước, doanh nghiệp trích bổ sung phần chênh lệch. Nếu thấp hơn, hoàn nhập phần chênh lệch vào giảm giá vốn hàng bán.
Dự phòng nợ phải thu khó đòi
Khoản nợ phải có chứng từ gốc hợp lệ như hợp đồng kinh tế, khế ước vay nợ, biên bản đối chiếu công nợ hoặc tài liệu có giá trị chứng minh tương đương.
Các trường hợp được xem xét
Nợ đã quá hạn
Đã quá hạn thanh toán từ 6 tháng trở lên và doanh nghiệp đã đôn đốc nhưng chưa thu hồi được.
Nợ viễn thông, bán lẻ
Đối với nợ cước viễn thông hoặc bán lẻ trả chậm, trả góp, mốc thời gian có thể từ 3 tháng.
Chưa đến hạn nhưng khó thu
Có bằng chứng cho thấy bên nợ phá sản, bỏ trốn, bị truy tố, mắc bệnh hiểm nghèo hoặc đã chết.
Tỷ lệ trích lập theo thời gian quá hạn
Nếu một đối tượng vừa là khách nợ vừa là chủ nợ của doanh nghiệp, mức dự phòng được tính trên số nợ còn lại sau khi bù trừ hai chiều.
Dự phòng bảo hành sản phẩm, hàng hóa, dịch vụ và công trình
Khoản dự phòng này áp dụng cho sản phẩm, hàng hóa, dịch vụ và công trình xây dựng đã bán hoặc bàn giao nhưng doanh nghiệp vẫn còn nghĩa vụ bảo hành theo hợp đồng hoặc cam kết với khách hàng.
Không quá 5% tổng doanh thu tiêu thụ trong năm đối với sản phẩm, hàng hóa, dịch vụ; hoặc không quá 5% giá trị hợp đồng đối với công trình xây dựng.
Sản phẩm, hàng hóa, dịch vụ
Mức dự phòng tối đa không vượt quá 5% tổng doanh thu tiêu thụ trong năm.
Công trình xây dựng
Mức dự phòng tối đa không vượt quá 5% giá trị hợp đồng.
Nếu không phát sinh chi phí thực tế hoặc số dự phòng còn dư, phần chênh lệch phải được hoàn nhập vào thu nhập của doanh nghiệp.
Dự phòng tổn thất các khoản đầu tư
Đầu tư chứng khoán
Áp dụng khi giá thị trường tại thời điểm lập báo cáo tài chính thấp hơn giá trị đang hạch toán trên sổ sách.
Đầu tư vào tổ chức kinh tế
Mức suy giảm được xem xét dựa trên tỷ lệ sở hữu vốn và mức suy giảm vốn chủ sở hữu của bên nhận vốn góp.
Căn cứ xác định
So sánh giá trị ghi sổ với giá trị thị trường hoặc giá trị thực tế phần vốn đầu tư có thể thu hồi.
Một số lưu ý khi thực hiện
Lĩnh vực đặc thù
Bảo hiểm, chứng khoán, mua bán nợ và bán lẻ trả chậm có thể áp dụng hướng dẫn riêng phù hợp với đặc thù ngành.
Hội đồng xử lý
Nợ không thể thu hồi, hàng tồn kho phải hủy hoặc tài sản tổn thất cần có hồ sơ, biên bản và bằng chứng liên quan.
Theo dõi riêng
Các khoản nợ đã xử lý cần được theo dõi riêng trong thời gian theo quy định để tiếp tục có biện pháp thu hồi.
Kết luận
Doanh nghiệp chỉ nên trích lập dự phòng sau khi đã kiểm tra đầy đủ đối tượng, thời điểm, hồ sơ chứng minh và mức trích theo từng nhóm: hàng tồn kho, nợ phải thu khó đòi, bảo hành sản phẩm hoặc tổn thất đầu tư.
Bài viết mang tính chất tham khảo, tổng hợp theo Thông tư 48/2019/TT-BTC và các văn bản liên quan. Doanh nghiệp nên đối chiếu với quy định pháp luật hiện hành tại thời điểm áp dụng.
Nguồn tham khảo: Kế toán Thiên Ưng

