Th10
Đăng ký người phụ thuộc giảm trừ gia cảnh năm 2026
Điều kiện, thời hạn và cách thực hiện theo quy định mới
Đăng ký người phụ thuộc là bước cần thiết để người lao động được tính giảm trừ gia cảnh khi xác định thuế thu nhập cá nhân. Năm 2026, quy định mới có một số điểm đáng chú ý về đăng ký thuế trực tiếp, thời hạn đăng ký và việc chuyển nơi làm việc.
Thông tư 90/2026/TT-BTC có hiệu lực từ ngày 01/07/2026 và Nghị định 253/2026/NĐ-CP quy định chi tiết Luật Thuế thu nhập cá nhân.
Khi nào cần đăng ký người phụ thuộc?
Việc đăng ký người phụ thuộc nhằm giúp người nộp thuế được tính khoản giảm trừ gia cảnh, từ đó làm giảm thu nhập tính thuế và số thuế TNCN phải nộp.
Muốn được tính giảm trừ tại đơn vị chi trả thu nhập nào, người lao động phải đăng ký người phụ thuộc tại chính đơn vị đó.
Nên đăng ký khi
Thu nhập chịu thuế sau khi trừ giảm trừ bản thân vẫn còn dương và có thể phát sinh số thuế phải nộp.
Chưa bắt buộc khi
Thu nhập chịu thuế thấp hơn mức giảm trừ bản thân và chưa phát sinh nghĩa vụ khấu trừ thuế.
Đã đăng ký trước đó vẫn được ghi nhận
Nếu người lao động đã đăng ký người phụ thuộc từ trước, thông tin giảm trừ vẫn được ghi nhận và đưa vào tờ khai quyết toán cuối năm.
Đăng ký bao nhiêu lần và xử lý thế nào?
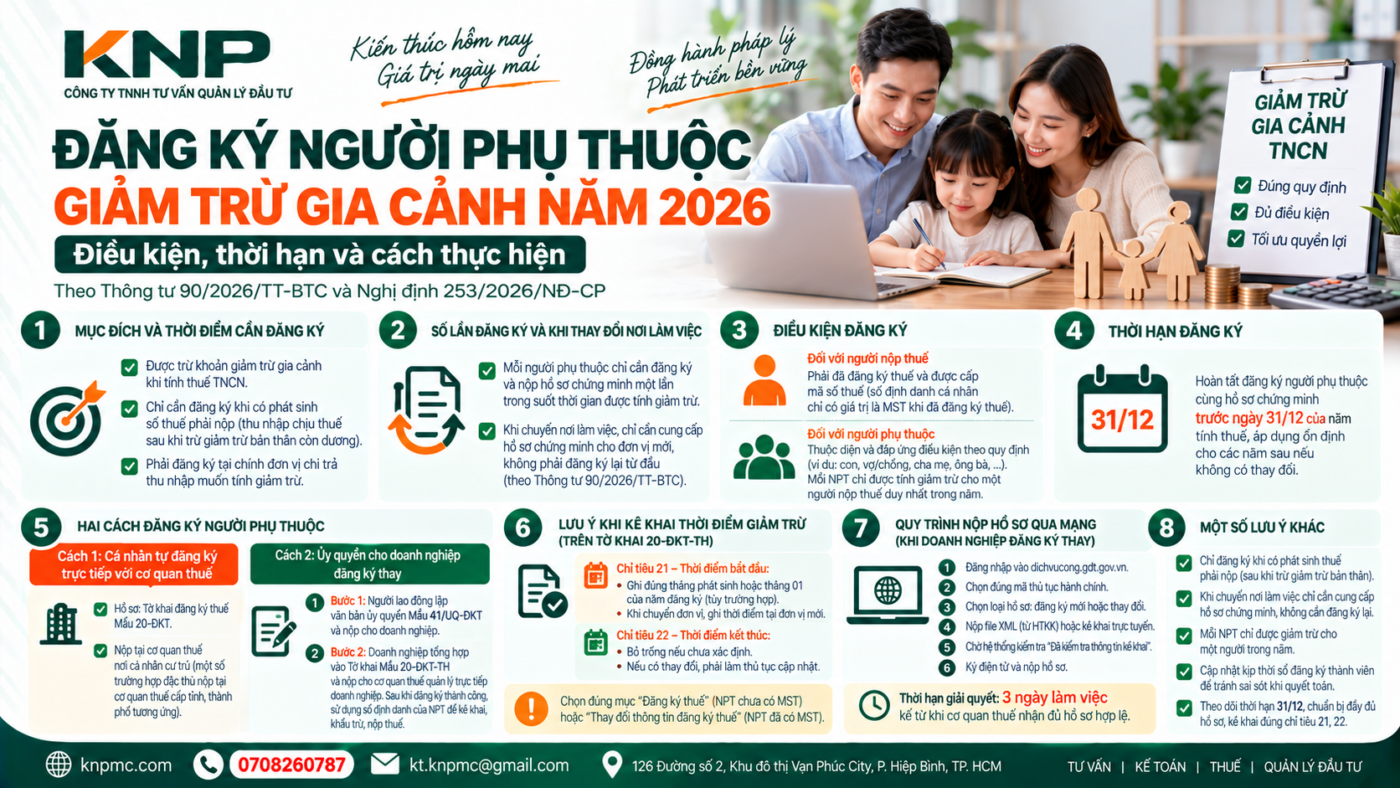
Mỗi người phụ thuộc chỉ cần đăng ký và nộp hồ sơ chứng minh một lần trong suốt thời gian được tính giảm trừ.
Đã đăng ký người phụ thuộc và có hồ sơ chứng minh.
Cung cấp hồ sơ chứng minh cho đơn vị chi trả thu nhập mới.
Không phải làm lại toàn bộ hồ sơ như đăng ký lần đầu.
Theo Thông tư 90/2026/TT-BTC, khi chuyển nơi làm việc, người lao động chỉ cần cung cấp hồ sơ chứng minh người phụ thuộc cho đơn vị chi trả thu nhập mới.
Điều kiện đối với người nộp thuế và người phụ thuộc
Người lao động phải có mã số thuế
- Đã thực hiện đăng ký thuế.
- Được cấp mã số thuế cá nhân.
- Số định danh cá nhân chỉ được dùng như mã số thuế khi cá nhân đã hoàn tất thủ tục đăng ký thuế.
Phải thuộc nhóm được giảm trừ
- Con, vợ hoặc chồng, cha mẹ.
- Anh, chị, em ruột.
- Ông bà nội, ông bà ngoại.
- Cô, dì, chú, bác ruột và các trường hợp đủ điều kiện khác.
Trong cùng một năm tính thuế, mỗi người phụ thuộc chỉ được tính giảm trừ cho một người nộp thuế duy nhất. Nếu nhiều người cùng có nghĩa vụ nuôi dưỡng thì tự thỏa thuận đăng ký vào một người.
Hạn đăng ký người phụ thuộc năm 2026
Hồ sơ đăng ký người phụ thuộc và hồ sơ chứng minh phải hoàn tất trước ngày 31/12 của năm tính thuế.
Xác định người phụ thuộc có đủ điều kiện.
Chuẩn bị tờ khai và hồ sơ chứng minh.
Hoàn tất trước ngày 31/12/2026.
Hai cách đăng ký người phụ thuộc
Cá nhân tự đăng ký trực tiếp với cơ quan thuế
Người nộp thuế chuẩn bị Tờ khai đăng ký thuế Mẫu 20-ĐKT ban hành theo Thông tư 90/2026/TT-BTC và nộp tại cơ quan thuế nơi cá nhân cư trú.
Một số trường hợp đặc thù như thu nhập từ tổ chức quốc tế, đại sứ quán chưa khấu trừ thuế hoặc thu nhập chi trả từ nước ngoài có thể thực hiện tại cơ quan thuế cấp tỉnh, thành phố tương ứng.
Ủy quyền cho doanh nghiệp đăng ký thay
Người lao động lập văn bản ủy quyền theo Mẫu 41/UQ-ĐKT và nộp cho doanh nghiệp.
Doanh nghiệp tổng hợp thông tin vào Tờ khai Mẫu 20-ĐKT-TH và nộp cho cơ quan thuế quản lý trực tiếp.
Sau khi đăng ký thành công, doanh nghiệp sử dụng số định danh cá nhân của người phụ thuộc để kê khai và khấu trừ thuế.
Cách ghi thời điểm bắt đầu và kết thúc giảm trừ
Ghi thời điểm bắt đầu tính giảm trừ. Nếu nghĩa vụ nuôi dưỡng phát sinh trong năm, ghi đúng tháng phát sinh. Nếu phát sinh từ năm trước nhưng năm nay mới đăng ký, ghi tháng 01 của năm đăng ký.
Bỏ trống nếu chưa xác định thời điểm kết thúc. Khi có thay đổi, phải làm thủ tục cập nhật thông tin đăng ký thuế.
Phát sinh trong năm
Ghi đúng tháng bắt đầu nghĩa vụ nuôi dưỡng.
Đăng ký cho năm trước
Ghi tháng thực tế phát sinh nghĩa vụ của năm đó.
Chuyển nơi làm việc
Ghi thời điểm bắt đầu giảm trừ tại đơn vị mới.
Chuyển từ người này sang người khác
Chỉ áp dụng từ kỳ tính thuế tiếp theo.
Chọn “Đăng ký thuế” đối với người phụ thuộc đăng ký lần đầu, chưa có mã số thuế. Chọn “Thay đổi thông tin đăng ký thuế” đối với người đã có mã số thuế nhưng cần cập nhật thông tin.
Quy trình nộp hồ sơ qua mạng
Đăng nhập
Đăng nhập tài khoản doanh nghiệp trên hệ thống dịch vụ công.
Chọn thủ tục
Tìm đúng thủ tục đăng ký người phụ thuộc theo mẫu số.
Chọn loại hồ sơ
Chọn đăng ký lần đầu hoặc thay đổi thông tin.
Tải hồ sơ
Nộp file XML hoặc kê khai trực tuyến.
Kiểm tra dữ liệu
Chỉ nộp chính thức khi hệ thống báo đã kiểm tra thông tin.
Ký và nộp
Ký điện tử bằng mã PIN và hoàn tất nộp hồ sơ.
Hồ sơ điện tử hợp lệ được giải quyết trong 3 ngày làm việc kể từ khi cơ quan thuế nhận đủ hồ sơ. Hệ thống gửi thông báo tiếp nhận và kết quả xử lý qua email.
Kiểm tra trước khi nộp hồ sơ
Kết luận
Khi đăng ký người phụ thuộc năm 2026, doanh nghiệp và người lao động cần kiểm tra điều kiện của cả người nộp thuế và người phụ thuộc, hoàn tất hồ sơ trước ngày 31/12, đồng thời ghi chính xác thời điểm bắt đầu và kết thúc giảm trừ.
Bài viết mang tính tổng hợp, tham khảo dựa trên Thông tư 90/2026/TT-BTC và Nghị định 253/2026/NĐ-CP. Người đọc nên đối chiếu văn bản gốc hoặc liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn cụ thể.

