
Tin tức
Điều kiện miễn thuế TNDN 3 năm đầu theo Nghị định 20/2026/NĐ-CP [NEW]
Th9
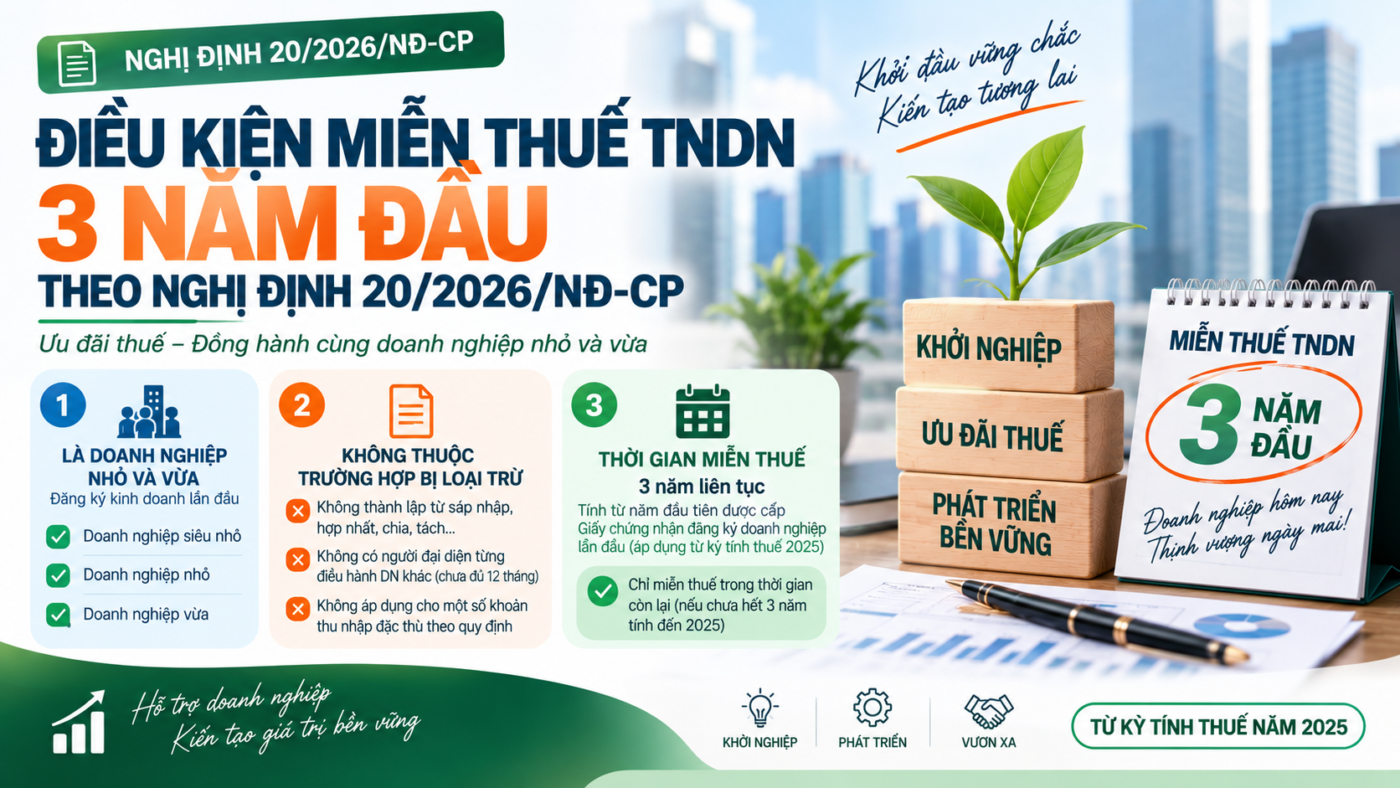
Điều kiện miễn thuế TNDN 3 năm đầu theo Nghị định 20/2026/NĐ-CP
Chính sách miễn thuế thu nhập doanh nghiệp (TNDN) trong 3 năm đầu dành cho doanh nghiệp nhỏ và vừa mới thành lập được quy định cụ thể tại Nghị định 20/2026/NĐ-CP. Dưới đây là các điều kiện áp dụng, các trường hợp loại trừ và cách xác định thời điểm miễn thuế chi tiết nhất.
1. Hai điều kiện để được miễn thuế
Để được miễn thuế TNDN trong 3 năm đầu, doanh nghiệp cần đáp ứng đồng thời hai điều kiện sau:
Điều kiện 1: Là doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu
Doanh nghiệp nhỏ và vừa bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa, được phân loại theo tiêu chí doanh thu, nguồn vốn và số lao động như sau:
| Loại hình | Lĩnh vực nông – lâm – thủy sản, công nghiệp, xây dựng | Lĩnh vực thương mại, dịch vụ |
|---|---|---|
| Siêu nhỏ | Doanh thu ≤ 3 tỷ đồng hoặc vốn ≤ 3 tỷ đồng; Lao động ≤ 10 người |
Doanh thu ≤ 10 tỷ đồng hoặc vốn ≤ 3 tỷ đồng; Lao động ≤ 10 người |
| Nhỏ | Doanh thu ≤ 50 tỷ đồng hoặc vốn ≤ 20 tỷ đồng; Lao động ≤ 100 người |
Doanh thu ≤ 100 tỷ đồng hoặc vốn ≤ 50 tỷ đồng; Lao động ≤ 50 người |
| Vừa | Doanh thu ≤ 200 tỷ đồng hoặc vốn ≤ 100 tỷ đồng; Lao động ≤ 200 người |
Doanh thu ≤ 300 tỷ đồng hoặc vốn ≤ 100 tỷ đồng; Lao động ≤ 100 người |
Điều kiện 2: Không thuộc các trường hợp bị loại trừ
Chính sách miễn thuế không áp dụng đối với:
- Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp.
- Doanh nghiệp mới thành lập mà người đại diện theo pháp luật, thành viên hợp danh hoặc người có vốn góp cao nhất từng giữ vai trò tương tự tại doanh nghiệp khác đang hoạt động, hoặc doanh nghiệp đó giải thể chưa đủ 12 tháng.
- Một số khoản thu nhập đặc thù theo quy định của Luật Thuế thu nhập doanh nghiệp 2025, gồm:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng bất động sản (trừ nhà ở xã hội), chuyển nhượng dự án đầu tư (trừ dự án chế biến khoáng sản);
- Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài;
- Thu nhập từ tìm kiếm, thăm dò, khai thác dầu khí và khoáng sản;
- Thu nhập từ kinh doanh trò chơi điện tử trên mạng, hàng hóa – dịch vụ chịu thuế tiêu thụ đặc biệt (trừ một số dự án sản xuất, lắp ráp đặc thù như ô tô, máy bay, tàu lượn, du thuyền, lọc hóa dầu).
* Lưu ý thêm: Ngoài chính sách này, từ năm 2026 còn có quy định miễn thuế TNDN riêng cho doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống.
2. Cách xác định thời gian được miễn thuế
Thời gian miễn thuế là 3 năm liên tục, tính từ năm đầu tiên doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Tuy nhiên, chính sách chỉ chính thức áp dụng từ kỳ tính thuế năm 2025, nên cách xác định cụ thể như sau:
- Nếu tính đến năm 2025, doanh nghiệp chưa hết 3 năm đầu thành lập thì được miễn thuế cho thời gian còn lại.
- Nếu 3 năm đầu thành lập đã kết thúc trước năm 2025 thì doanh nghiệp không thuộc diện được miễn thuế theo chính sách này.
💡 Ví dụ minh họa thời gian miễn thuế:
Một doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu vào năm 2024. Ba năm đầu thành lập của doanh nghiệp này là 2024, 2025 và 2026.
Do chính sách chỉ áp dụng từ kỳ tính thuế năm 2025, doanh nghiệp chỉ được miễn thuế TNDN trong 2 năm là 2025 và 2026; riêng năm 2024 không được tính do chính sách chưa có hiệu lực tại thời điểm đó.
📌 Checklist kiểm tra điều kiện Miễn thuế TNDN 3 năm đầu
- Xác định quy mô DNNVV: Đối chiếu doanh thu, tổng nguồn vốn và số lao động theo quy định để đảm bảo thuộc nhóm Siêu nhỏ, Nhỏ hoặc Vừa.
- Rà soát hồ sơ thành lập: Đảm bảo không thuộc trường hợp tái cơ cấu (sáp nhập, chia tách, chuyển đổi…) hoặc người đại diện/vốn góp từng điều hành doanh nghiệp khác giải thể chưa đủ 12 tháng.
- Tách riêng thu nhập đặc thù: Hạch toán riêng các khoản thu nhập từ chuyển nhượng vốn, BĐS, chuyển nhượng dự án… do không thuộc diện miễn thuế.
- Xác định kỳ tính thuế áp dụng: Rà soát thời điểm cấp GCN ĐKDN lần đầu để tính đúng số năm được miễn thuế còn lại từ kỳ tính thuế 2025.
* Bài viết mang tính chất tổng hợp, tham khảo; không thay thế tư vấn pháp lý – kế toán chuyên sâu cho từng trường hợp cụ thể của doanh nghiệp.
Doanh nghiệp mới thành lập cần tư vấn điều kiện miễn thuế TNDN, rà soát rủi ro pháp lý và tối ưu chi phí thuế?
📞 Liên hệ KNP PMC để được hỗ trợ ngay
