
Tin tức
05 điểm mới về thuế hộ kinh doanh năm 2026 cần lưu ý [NEW]
Th9
05 Điểm Mới Về Thuế Hộ Kinh Doanh Năm 2026 Cần Lưu Ý
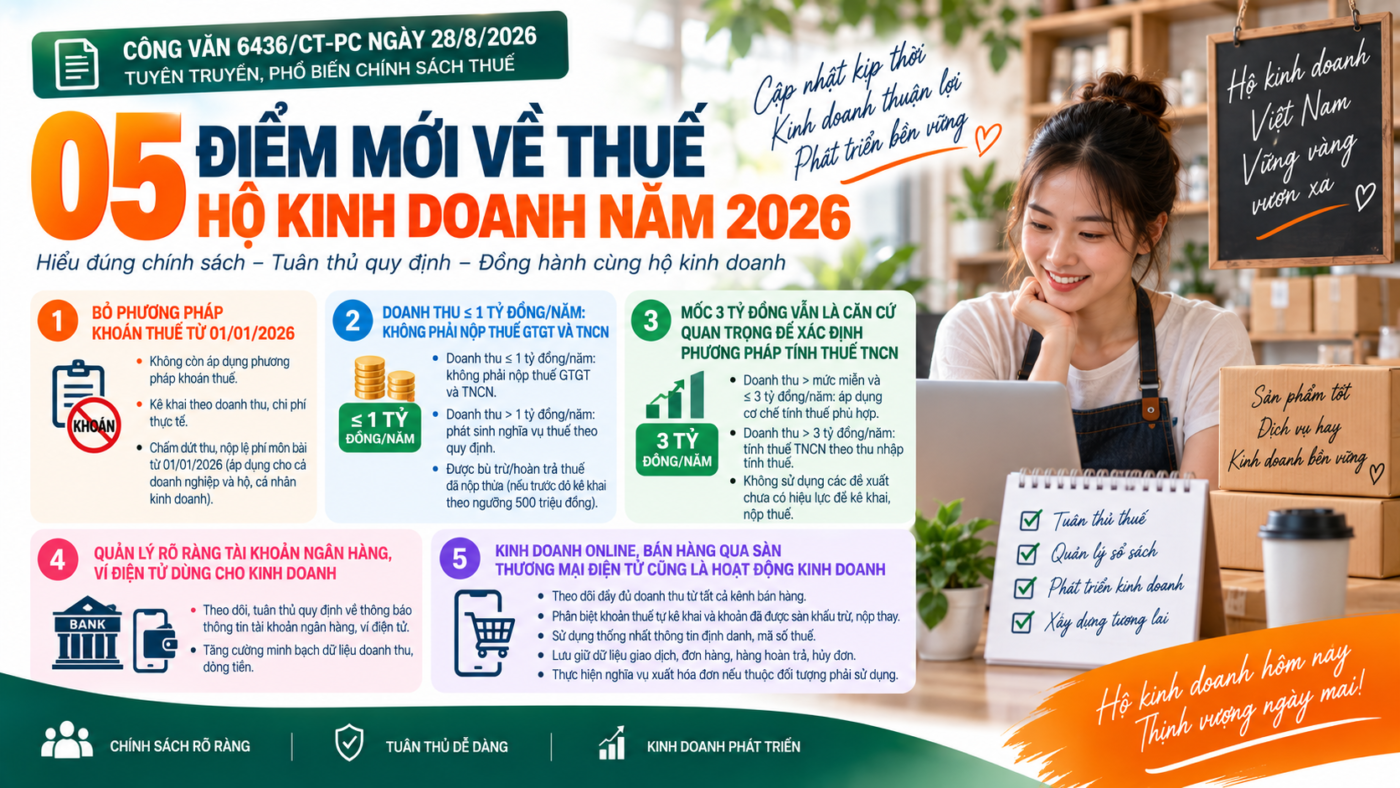
Ngày 28/8/2026, Cục Thuế ban hành Công văn 6436/CT-PC nhằm tuyên truyền, phổ biến những nội dung cốt lõi về chính sách thuế hộ kinh doanh. Nhằm giúp người nộp thuế chủ động tuân thủ và tối ưu nghĩa vụ thuế, KNP PMC xin tổng hợp 5 điểm mới quan trọng và hệ thống sổ sách kế toán áp dụng từ năm 2026.
1. Từ ngày 01/01/2026, chính thức bỏ phương pháp khoán thuế
Hộ, cá nhân kinh doanh không còn áp dụng phương pháp khoán thuế mà thực hiện nghĩa vụ thuế theo quy định pháp luật về quản lý thuế, tức là kê khai dựa trên doanh thu và chi phí thực tế phát sinh.
Đồng thời, việc thu, nộp lệ phí môn bài cũng chính thức chấm dứt từ ngày 01/01/2026, áp dụng đồng bộ cho cả doanh nghiệp lẫn hộ, cá nhân kinh doanh.
2. Doanh thu từ 1 tỷ đồng/năm trở xuống: Không phải nộp thuế GTGT và TNCN
- Doanh thu năm ≤ 1 tỷ đồng: Hộ kinh doanh không phải nộp thuế GTGT và thuế TNCN đối với hoạt động sản xuất, kinh doanh thuộc phạm vi quy định.
- Doanh thu năm > 1 tỷ đồng: Nghĩa vụ thuế phát sinh theo phương pháp, tỷ lệ hoặc thu nhập tính thuế tương ứng với quy mô, loại hình hoạt động.
💡 Xử lý chuyển tiếp & Lưu ý quan trọng:
Trường hợp hộ, cá nhân kinh doanh tự xác định doanh thu năm từ 1 tỷ đồng trở xuống nhưng trước đó đã kê khai, nộp thuế theo ngưỡng cũ (500 triệu đồng) thì được xử lý bù trừ hoặc hoàn trả số thuế đã nộp thừa theo quy định.
Lưu ý: Không phải nộp thuế không đồng nghĩa với việc bỏ qua các thủ tục quản lý thuế. Hộ kinh doanh vẫn cần theo dõi doanh thu thực tế, thực hiện khai báo/thông báo đúng quy định và lưu giữ đầy đủ chứng từ liên quan.
3. Mốc doanh thu 3 tỷ đồng: Căn cứ xác định phương pháp tính thuế TNCN
Theo Luật Thuế thu nhập cá nhân 2025 và các quy định sửa đổi năm 2026, phương pháp tính thuế TNCN được phân định rõ ràng:
- Doanh thu trên 1 tỷ đến 3 tỷ đồng/năm: Áp dụng cơ chế tính thuế phù hợp với quy mô (tính theo tỷ lệ % doanh thu).
- Doanh thu trên 3 tỷ đồng/năm: Tính thuế TNCN dựa trên thu nhập tính thuế (Doanh thu – Chi phí hợp lệ) theo quy định.
* Cảnh báo: Các đề xuất chính sách chưa được cơ quan có thẩm quyền ban hành và chưa có hiệu lực thi hành thì không được dùng làm căn cứ để kê khai, nộp thuế.
4. Quản lý rõ ràng tài khoản ngân hàng & ví điện tử dùng cho kinh doanh
Các quy định mới hướng đến việc tăng cường minh bạch dữ liệu doanh thu và dòng tiền. Do đó, hộ, cá nhân kinh doanh cần chủ động theo dõi và tuân thủ đúng quy định về thông báo thông tin tài khoản ngân hàng, ví điện tử sử dụng cho hoạt động kinh doanh với cơ quan thuế.
5. Thắt chặt quản lý thuế kinh doanh online & Sàn TMĐT
Việc bán hàng qua website, ứng dụng, mạng xã hội, livestream hay các sàn thương mại điện tử (TMĐT) không làm thay đổi bản chất nghĩa vụ thuế. Người kinh doanh trực tuyến cần tuân thủ 5 nguyên tắc:
- Theo dõi đầy đủ doanh thu phát sinh từ tất cả các kênh bán hàng.
- Phân biệt rõ khoản thuế tự kê khai với khoản đã được sàn/nền tảng khấu trừ, nộp thay.
- Sử dụng thống nhất thông tin định danh và mã số thuế.
- Lưu giữ dữ liệu giao dịch, đơn hàng, hàng hoàn trả, hủy đơn và các tài liệu liên quan.
- Thực hiện nghĩa vụ xuất hóa đơn nếu thuộc đối tượng phải sử dụng hóa đơn điện tử.
Theo quy định, các nền tảng TMĐT/nền tảng số trong nước có chức năng đặt hàng và thanh toán trực tuyến có trách nhiệm khấu trừ, nộp thay thuế cho hộ, cá nhân kinh doanh trong một số trường hợp nhất định.
Lưu ý: Doanh thu trên nhiều sàn hay nhiều tài khoản không được tính riêng từng ngưỡng miễn thuế — phải tổng hợp doanh thu trên toàn bộ hoạt động kinh doanh.
Hệ thống mẫu sổ kế toán Hộ kinh doanh từ 2026 (Thông tư 152/2025/TT-BTC)
Theo Thông tư 152/2025/TT-BTC, hộ kinh doanh được phân thành 4 nhóm với các mẫu sổ kế toán bắt buộc tương ứng:
| Nhóm | Đặc điểm nghĩa vụ thuế | Mẫu sổ áp dụng |
|---|---|---|
| Nhóm 1 | Không chịu thuế GTGT, không phải nộp thuế TNCN (Doanh thu ≤ 1 tỷ/năm) | Sổ doanh thu bán hàng, dịch vụ (Mẫu S1a-HKD) |
| Nhóm 2 | Nộp thuế GTGT và TNCN theo tỷ lệ % trên doanh thu | Sổ doanh thu bán hàng, dịch vụ (Mẫu S2a-HKD, mở theo nhóm ngành nghề cùng tỷ lệ tính thuế) |
| Nhóm 3 | Nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế |
• Sổ doanh thu (S2b-HKD) • Sổ chi tiết doanh thu – chi phí (S2c-HKD) • Sổ chi tiết vật liệu – hàng hóa (S2d-HKD) • Sổ chi tiết tiền (S2e-HKD) |
| Nhóm 4 | Có phát sinh các loại thuế khác (XNK, TTĐB, tài nguyên, môi trường, đất đai) | Sử dụng các sổ nhóm tương ứng + Sổ theo dõi nghĩa vụ thuế khác (Mẫu S3a-HKD) |
📌 Checklist tuân thủ thuế Hộ kinh doanh năm 2026
- Tổng hợp toàn bộ doanh thu: Cộng gộp doanh thu từ tất cả cửa hàng, tài khoản ngân hàng, ví điện tử và các sàn TMĐT.
- Xác định Nhóm HKD: Mở đúng hệ thống sổ kế toán theo quy định tại Thông tư 152/2025/TT-BTC.
- Đăng ký tài khoản kinh doanh: Thông báo các tài khoản ngân hàng/ví điện tử dùng cho kinh doanh với cơ quan thuế.
- Lưu trữ hóa đơn, chứng từ: Chuẩn bị đầy đủ hóa đơn đầu vào, chứng từ chi phí nếu thuộc Nhóm 3 (tính thuế TNCN theo thu nhập).
- Đối soát khấu trừ TMĐT: Tách biệt phần thuế đã được sàn TMĐT nộp thay và phần tự kê khai.
* Bài viết mang tính chất tổng hợp, tuyên truyền theo Công văn 6436/CT-PC; không thay thế tư vấn pháp lý – kế toán chuyên sâu cho từng trường hợp cụ thể.
Bạn là Hộ kinh doanh cần chuyển đổi phương pháp kê khai, chuẩn hóa sổ sách kế toán theo Thông tư 152/2025/TT-BTC?
📞 Liên hệ KNP PMC để được hỗ trợ chuyên sâu

CHECKLIST TUÂN THỦ THUẾ HỘ KINH DOANH NĂM 2026:
1. Tổng hợp toàn bộ doanh thu: Cộng gộp doanh thu từ tất cả cửa hàng, tài khoản ngân hàng, ví điện tử và các sàn TMĐT.
2. Xác định Nhóm HKD: Mở đúng hệ thống sổ kế toán theo quy định tại Thông tư 152/2025/TT-BTC.
3. Đăng ký tài khoản kinh doanh: Thông báo các tài khoản ngân hàng/ví điện tử dùng cho kinh doanh với cơ quan thuế.
4. Lưu trữ hóa đơn, chứng từ: Chuẩn bị đầy đủ hóa đơn đầu vào, chứng từ chi phí nếu thuộc Nhóm 3 (tính thuế TNCN theo thu nhập).
5. Đối soát khấu trừ TMĐT: Tách biệt phần thuế đã được sàn TMĐT nộp thay và phần tự kê khai.