
Tin tức
08 thói quen giúp người nộp thuế hạn chế rủi ro về thuế theo Công văn 6436 của Cục Thuế [NEW]
Th10
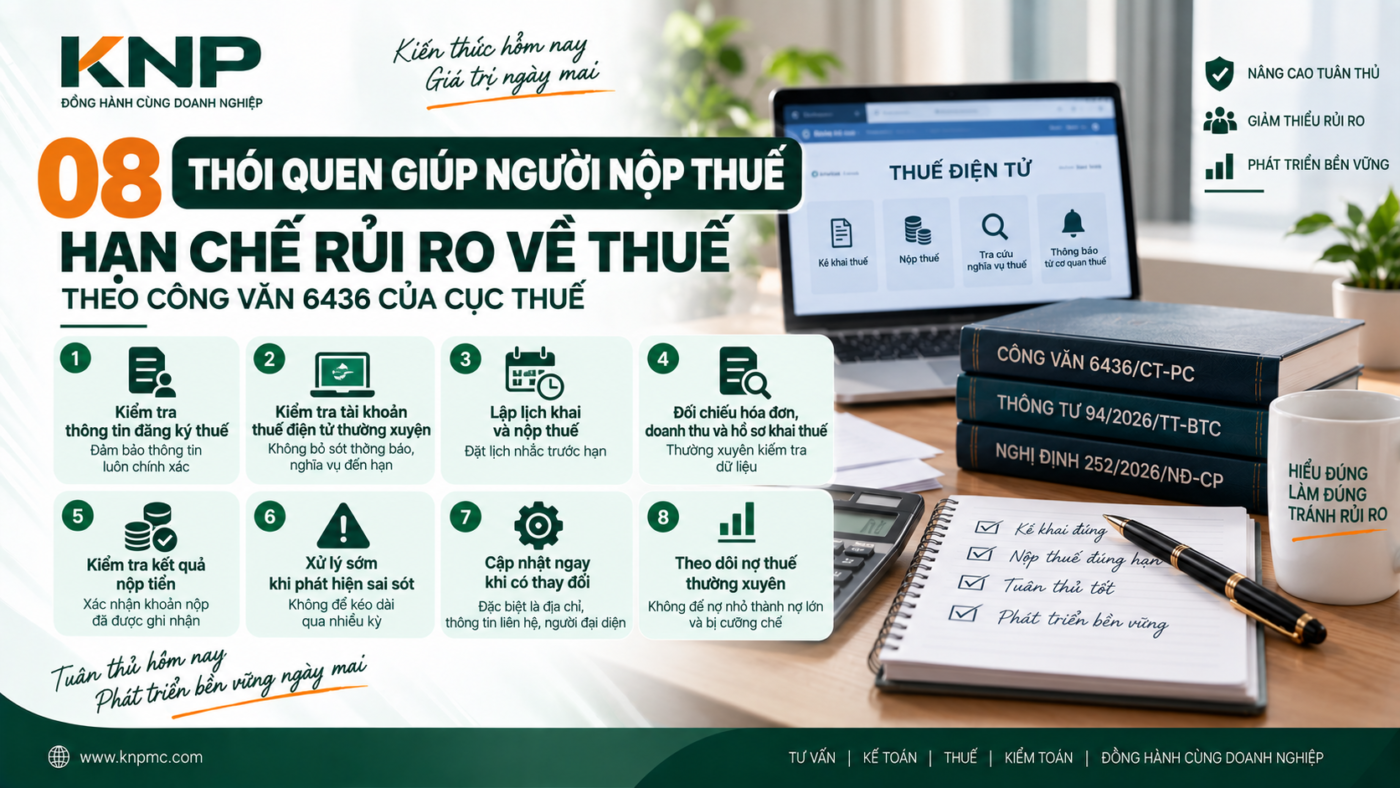
08 Thói Quen Giúp Người Nộp Thuế Hạn Chế Rủi Ro Về Thuế
08 Thói quen giúp hạn chế rủi ro về thuế
Theo tài liệu ban hành kèm Công văn 6436/CT-PC, người nộp thuế nên hình thành các thói quen sau để chủ động phòng ngừa rủi ro:
Tài liệu lưu ý: nếu người nộp thuế tự kiểm tra và nhận thấy còn “chưa biết” hoặc “chưa thực hiện” ở bất kỳ thói quen nào trong số trên, nên rà soát và xử lý sớm.
Cục Thuế nhấn mạnh tinh thần: Chủ động tìm hiểu — Kê khai đúng — Nộp thuế đúng hạn — Tuân thủ tốt, trong bối cảnh chính sách thuế đang thay đổi theo hướng đơn giản hóa thủ tục, tăng cường hỗ trợ, chuyển đổi số và quản lý dựa trên dữ liệu.
Những thay đổi đáng chú ý trong quản lý tuân thủ, quản lý rủi ro theo Thông tư 94/2026/TT-BTC
Thông tư 94/2026/TT-BTC (có hiệu lực từ 01/7/2026, thay thế Thông tư 31/2021/TT-BTC) mang lại một số điều chỉnh quan trọng trong công tác quản lý tuân thủ và quản lý rủi ro về thuế:
📊 Bổ sung nguồn dữ liệu đánh giá rủi ro
Ngoài các thông tin về đăng ký kinh doanh, đăng ký thuế, tình hình góp vốn, nộp thuế, nợ thuế… như trước đây, Thông tư mới bổ sung thêm hai nguồn dữ liệu:
- Thông tin về quan hệ góp vốn, quan hệ liên kết.
- Thông tin về kết quả kiểm toán, điều tra và xử lý sau kiểm toán, điều tra.
🏢 Điều chỉnh quản lý rủi ro trong đăng ký thuế
Người nộp thuế được phân loại theo ba mức rủi ro: Rủi ro cao Trung bình Rủi ro thấp.
- Khi thay đổi thông tin đăng ký: Đối với trường hợp rủi ro cao làm thay đổi cơ quan thuế quản lý trực tiếp, phạm vi kiểm tra đã được thu hẹp — chỉ còn cơ quan thuế nơi chuyển đi thực hiện kiểm tra tại trụ sở người nộp thuế (thay vì cả hai cơ quan thuế nơi đi và nơi đến cùng phối hợp như quy định cũ).
- Khôi phục mã số thuế: Người nộp thuế rủi ro cao phải được rà soát, kiểm tra trước khi khôi phục; người nộp thuế rủi ro trung bình và thấp được khôi phục theo quy định thông thường.
- Chấm dứt hiệu lực mã số thuế: Rủi ro cao thì kiểm tra thuế tại trụ sở; rủi ro trung bình và thấp thì áp dụng biện pháp đôn đốc hoàn thành nghĩa vụ thuế trước khi giải thể, phá sản, ngừng hoạt động.
💵 Điều chỉnh quản lý rủi ro trong hoàn thuế
Nguyên tắc “rủi ro cao thì kiểm tra trước, hoàn thuế sau” tiếp tục được giữ, có phân biệt xử lý riêng cho hồ sơ hoàn thuế GTGT và hồ sơ hoàn thuế khác/khoản thu khác:
- Hồ sơ hoàn thuế GTGT rủi ro trung bình, thấp: Nếu chưa phát hiện rủi ro thì hoàn thuế trước, kiểm tra sau; nếu có dấu hiệu rủi ro thì cơ quan thuế tạm dừng hoàn để rà soát, kiểm tra.
- Chuyển diện hồ sơ: Trong quá trình xử lý, nếu phát hiện dấu hiệu rủi ro cao, cơ quan thuế có thể chuyển hồ sơ đang thuộc diện “hoàn trước, kiểm tra sau” sang diện “kiểm tra trước, hoàn sau”.
Một số mốc thời hạn đăng ký thuế, khai thuế cần lưu ý theo Nghị định 252/2026/NĐ-CP
Bên cạnh việc hình thành thói quen tốt, người nộp thuế cũng cần nắm rõ các mốc thời hạn để tránh vi phạm ngoài ý muốn:
Việc chủ động nắm các mốc thời hạn này, kết hợp với 8 thói quen nêu trên, sẽ giúp người nộp thuế giảm đáng kể nguy cơ bị xếp vào nhóm rủi ro cao, từ đó tránh các thủ tục kiểm tra, thanh tra không cần thiết.

