
Tin tức
Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế đối với giao dịch liên kết từ 01/7/2026 [NEW]
Th9
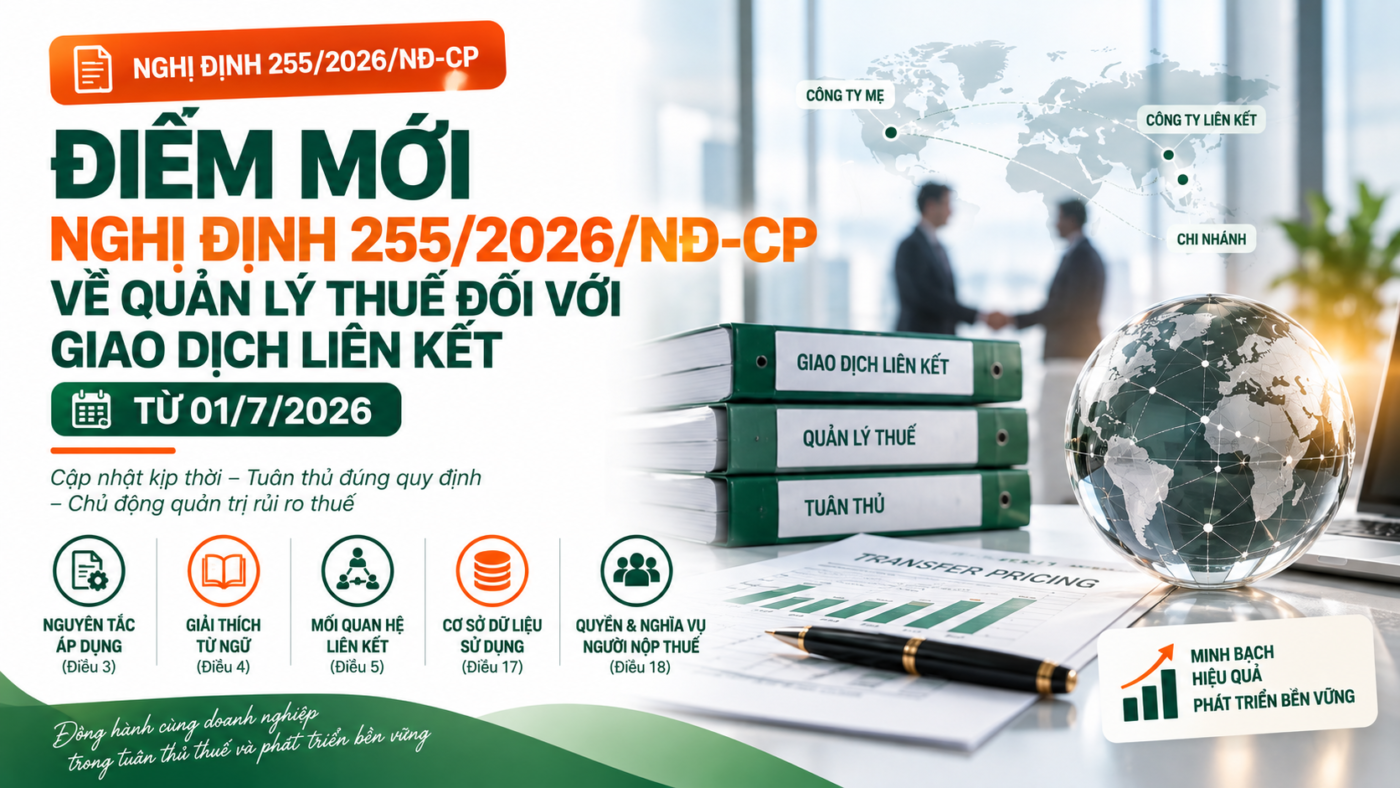
Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế đối với giao dịch liên kết từ 01/7/2026
Ngày 09/7/2026, Cục Thuế đã ban hành Công văn 4697/CT-CS giới thiệu các điểm mới và hướng dẫn triển khai Nghị định 255/2026/NĐ-CP về quản lý thuế đối với giao dịch liên kết của doanh nghiệp có quan hệ liên kết. Nghị định có hiệu lực từ ngày 01/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
1. Về nguyên tắc áp dụng (Điều 3)
Nghị định sửa đổi, bổ sung nguyên tắc quản lý, kiểm tra của cơ quan thuế đối với giá giao dịch liên kết theo hướng dẫn chiếu nguyên tắc áp dụng trong quản lý thuế quy định tại khoản 4 Điều 6 và nguyên tắc kiểm tra thuế quy định tại khoản 1 Điều 22 Luật Quản lý thuế số 108/2025/QH15, nhằm bảo đảm tính thống nhất với quy định hiện hành.
2. Về giải thích từ ngữ (Điều 4)
Nghị định bổ sung, hoàn thiện giải thích các thuật ngữ “Công ty mẹ tối cao” và “Hiệp định thuế” theo hướng dẫn chiếu quy định tại Nghị quyết 107/2023/QH15 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu và Nghị định 236/2025/NĐ-CP hướng dẫn thi hành nghị quyết này.
Đồng thời, các thuật ngữ “Giao dịch liên kết”, “Hồ sơ quốc gia”, “Hồ sơ toàn cầu” và “Tình trạng không thực hiện trao đổi thông tin một cách hệ thống” cũng được hoàn thiện để bảo đảm tính thống nhất, đồng bộ với các văn bản pháp luật liên quan.
3. Về mối quan hệ liên kết (Điều 5)
Hai nội dung quan trọng được bổ sung:
- Bổ sung quan hệ liên kết qua hình thức mượn, cho mượn: Doanh nghiệp phát sinh giao dịch vay, cho vay, mượn, cho mượn ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế, với cá nhân điều hành, kiểm soát doanh nghiệp hoặc cá nhân có quan hệ liên quan, được xác định là có quan hệ liên kết. Trước đây, quy định chỉ đề cập quan hệ vay, cho vay mà chưa bao gồm hình thức mượn, cho mượn.
- Bổ sung trường hợp không áp dụng quan hệ liên kết: Đối với chủ nợ hoặc bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ, có chức năng mua, bán, xử lý nợ, và không tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp bên nợ hoặc doanh nghiệp được bảo lãnh.
4. Về cơ sở dữ liệu sử dụng trong kê khai, xác định, quản lý giá giao dịch liên kết (Điều 17)
- Cơ sở dữ liệu thương mại: Được sửa đổi, bổ sung theo hướng dẫn chiếu quy định tại khoản 15 Điều 4 Luật Quản lý thuế số 108/2025/QH15.
- Cơ sở dữ liệu quốc gia: Bổ sung làm nguồn dữ liệu được sử dụng trong kê khai, xác định, quản lý giá giao dịch liên kết — nội dung trước đây chưa được quy định.
- Cơ sở dữ liệu của cơ quan thuế: Được sửa đổi, bổ sung theo hướng dẫn chiếu quy định tại khoản 2 Điều 35 Luật Quản lý thuế số 108/2025/QH15.
- Thứ tự ưu tiên sử dụng cơ sở dữ liệu: (i) Cơ sở dữ liệu được công bố công khai; (ii) Cơ sở dữ liệu thương mại; (iii) Cơ sở dữ liệu của cơ quan thuế. Việc sử dụng theo thứ tự này phải bảo đảm nguyên tắc phân tích, so sánh giao dịch liên kết theo đúng quy định.
5. Về quyền và nghĩa vụ của người nộp thuế (Điều 18)
- Quyền của người nộp thuế: Được sửa đổi, bổ sung theo hướng dẫn chiếu khoản 1 Điều 37 Luật Quản lý thuế số 108/2025/QH15.
- Nghĩa vụ của người nộp thuế: Được sửa đổi, bổ sung theo hướng dẫn chiếu khoản 2 Điều 37 Luật Quản lý thuế số 108/2025/QH15.
- Đại diện lập Hồ sơ xác định giá GDLK: Điều chỉnh thuật ngữ từ “công ty kinh doanh làm thủ tục về thuế” thành “tổ chức kinh doanh làm thủ tục về thuế”.
📌 Nhận xét chung & Khuyến nghị cho Doanh nghiệp
Các sửa đổi tập trung đồng bộ hóa quy định với Luật Quản lý thuế mới, mở rộng phạm vi xác định quan hệ liên kết (mượn/cho mượn), và minh bạch hóa thứ tự ưu tiên cơ sở dữ liệu.
- Rà soát giao dịch tài chính nội bộ: Kiểm tra lại các giao dịch vay, cho vay, mượn, cho mượn với cá nhân điều hành hoặc người có liên quan.
- Đối chiếu ngưỡng 10% vốn góp: Xác định chính xác nghĩa vụ kê khai giao dịch liên kết cho kỳ tính thuế TNDN năm 2026.
- Chuẩn bị Hồ sơ xác định giá GDLK: Áp dụng chuẩn thứ tự ưu tiên cơ sở dữ liệu khi phân tích so sánh.
* Bài viết mang tính chất tổng hợp, tham khảo; không thay thế tư vấn pháp lý – kế toán chuyên sâu cho từng trường hợp cụ thể của doanh nghiệp.
Doanh nghiệp cần hỗ trợ rà soát giao dịch liên kết hoặc lập Hồ sơ xác định giá giao dịch liên kết (TP Documentation)?
📞 Liên hệ KNP PMC để được hỗ trợ ngay
