
Tin tức
Các khoản chi phí được trừ khi tính thuế TNDN năm 2026
Th10
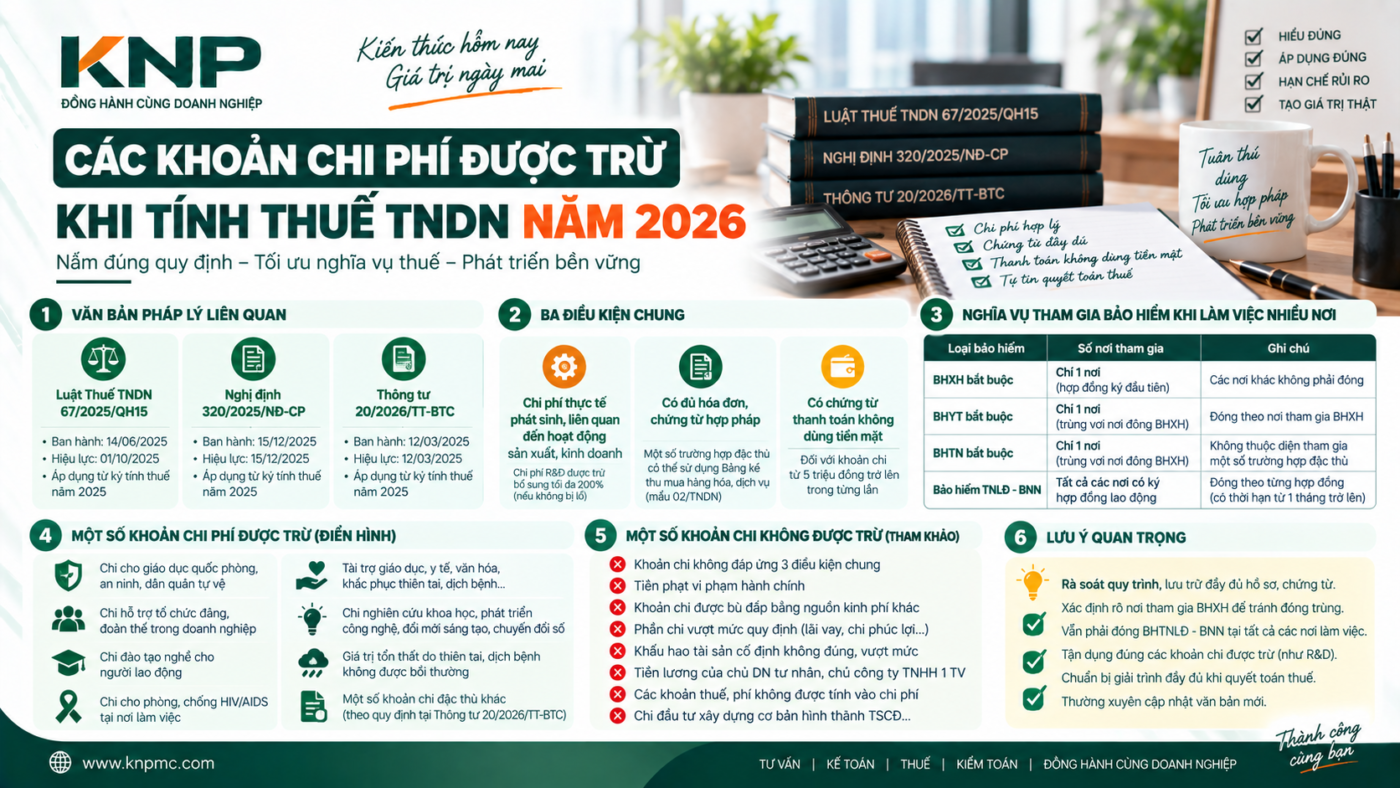
Các Khoản Chi Phí Được Trừ Khi Tính Thuế TNDN Năm 2026
Xác định đúng khoản chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN) là một trong những vấn đề cốt lõi mà kế toán doanh nghiệp cần nắm rõ, bởi việc này ảnh hưởng trực tiếp đến số thuế phải nộp. Bài viết dưới đây tổng hợp quy định mới nhất theo Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC, hướng dẫn Luật Thuế TNDN số 67/2025/QH15.
1. Văn bản pháp lý liên quan
Các quy định về chi phí thuế TNDN áp dụng cho năm 2026 hiện dựa trên ba văn bản trụ cột chính:
Luật Thuế TNDN số 67/2025/QH15
Ban hành 14/06/2025, hiệu lực từ 01/10/2025. Áp dụng chính thức từ kỳ tính thuế năm 2025 trở đi.
Nghị định 320/2025/NĐ-CP
Ban hành 15/12/2025, hướng dẫn thi hành Luật Thuế TNDN. Hiệu lực từ 15/12/2025.
Thông tư 20/2026/TT-BTC
Ban hành 12/03/2026, quy định chi tiết Luật & Nghị định trên. Hiệu lực áp dụng từ 12/03/2026.
2. Ba điều kiện chung để chi phí được trừ
Theo Điều 9 Nghị định 320/2025/NĐ-CP, một khoản chi chỉ được đưa vào chi phí hợp lý khi tính thuế TNDN nếu đáp ứng đủ 3 điều kiện tiên quyết sau:
Chi phí thực tế phát sinh & Liên quan HĐSXKD
Bao gồm cả khoản chi phí bổ sung cho hoạt động nghiên cứu và phát triển (R&D). Doanh nghiệp được tính trừ tối đa không quá 200% chi phí thực tế phát sinh cho R&D, với điều kiện việc áp dụng mức chi bổ sung này không làm cho doanh nghiệp bị lỗ.
Có đủ hóa đơn, chứng từ hợp pháp
Đối với các trường hợp đặc thù (như mua nông/lâm/thủy sản trực tiếp từ người sản xuất; hàng thủ công; phế liệu từ cá nhân; hàng hóa dịch vụ từ hộ kinh doanh dưới ngưỡng chịu thuế GTGT), doanh nghiệp cần lập Bảng kê thu mua hàng hóa, dịch vụ (Mẫu 02/TNDN) có chữ ký của đại diện pháp luật hoặc người được ủy quyền kèm chứng từ chi tiền.
Chứng từ thanh toán không dùng tiền mặt (Từ 5 triệu đồng)
Áp dụng đối với các giao dịch mua hàng hóa, dịch vụ có giá trị từ 5 triệu đồng trở lên/lần. Cần lưu ý các trường hợp đặc biệt sau:
- Mua nhiều lần trong ngày: Mua nhiều lần của cùng một người bán trong 1 ngày có tổng giá trị ≥ 5 triệu đồng vẫn phải có chứng từ không dùng tiền mặt.
- Ủy quyền cho người lao động: Được chấp nhận nếu có đầy đủ hóa đơn, quy chế nội bộ ủy quyền và chứng từ chuyển tiền từ doanh nghiệp hoàn trả lại cho người lao động.
- Chưa thanh toán tại thời điểm ghi nhận: Vẫn được tính chi phí được trừ. Tuy nhiên, nếu khi thanh toán thực tế lại dùng tiền mặt thì phải kê khai điều chỉnh giảm chi phí vào kỳ thanh toán đó.
3. Các khoản chi thực tế phát sinh khác được trừ
Ngoài chi phí sản xuất kinh doanh thông thường, doanh nghiệp được tính vào chi phí được trừ đối với các khoản chi đặc thù sau khi có đủ hồ sơ theo hướng dẫn tại Thông tư 20/2026/TT-BTC:
4. Các khoản chi không được trừ (Tham khảo)
Theo khoản 2 Điều 9 Luật Thuế TNDN 2025 & Điều 10 Nghị định 320/2025/NĐ-CP, doanh nghiệp không được tính vào chi phí được trừ các khoản sau:
- Khoản chi không đáp ứng đủ 3 điều kiện chung ở Mục 2.
- Tiền phạt vi phạm hành chính các loại.
- Khoản chi đã được bù đắp bằng nguồn kinh phí khác.
- Phần chi vượt định mức quy định (chi phí quản lý phân bổ từ công ty mẹ nước ngoài, lãi vay giao dịch liên kết, chi phúc lợi vượt trần…).
- Khấu hao TSCĐ không đúng quy định hoặc vượt mức cho phép.
- Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty TNHH MTV (do một cá nhân làm chủ).
- Chi đầu tư xây dựng cơ bản hình thành tài sản cố định.
5. Vì sao doanh nghiệp cần nắm rõ quy định này?
Việc chủ động cập nhật và áp dụng chính xác quy định chi phí thuế TNDN năm 2026 mang lại 3 lợi ích thiết thực cho doanh nghiệp:
Phòng ngừa rủi ro pháp lý
Tránh tối đa rủi ro bị cơ quan thuế xuất toán chi phí, dẫn đến truy thu thuế và xử phạt vi phạm hành chính.
Chủ động hồ sơ chứng từ
Chuẩn bị đầy đủ chứng từ ngay khi giao dịch phát sinh, loại bỏ tình trạng thất lạc hoặc cuống cuồng bổ sung khi có thanh tra.
Tối ưu chi phí hợp pháp
Tận dụng triệt để các chính sách ưu đãi mới (như nâng mức trừ chi phí R&D lên đến 200%) để tối ưu số thuế TNDN phải nộp.

