Tin tức
Chi phí tiền lương được trừ và không được trừ khi tính thuế TNDN [NEW]
Th10
Chi phí tiền lương được trừ và không được trừ khi tính thuế TNDN
Điều kiện để chi phí tiền lương được trừ
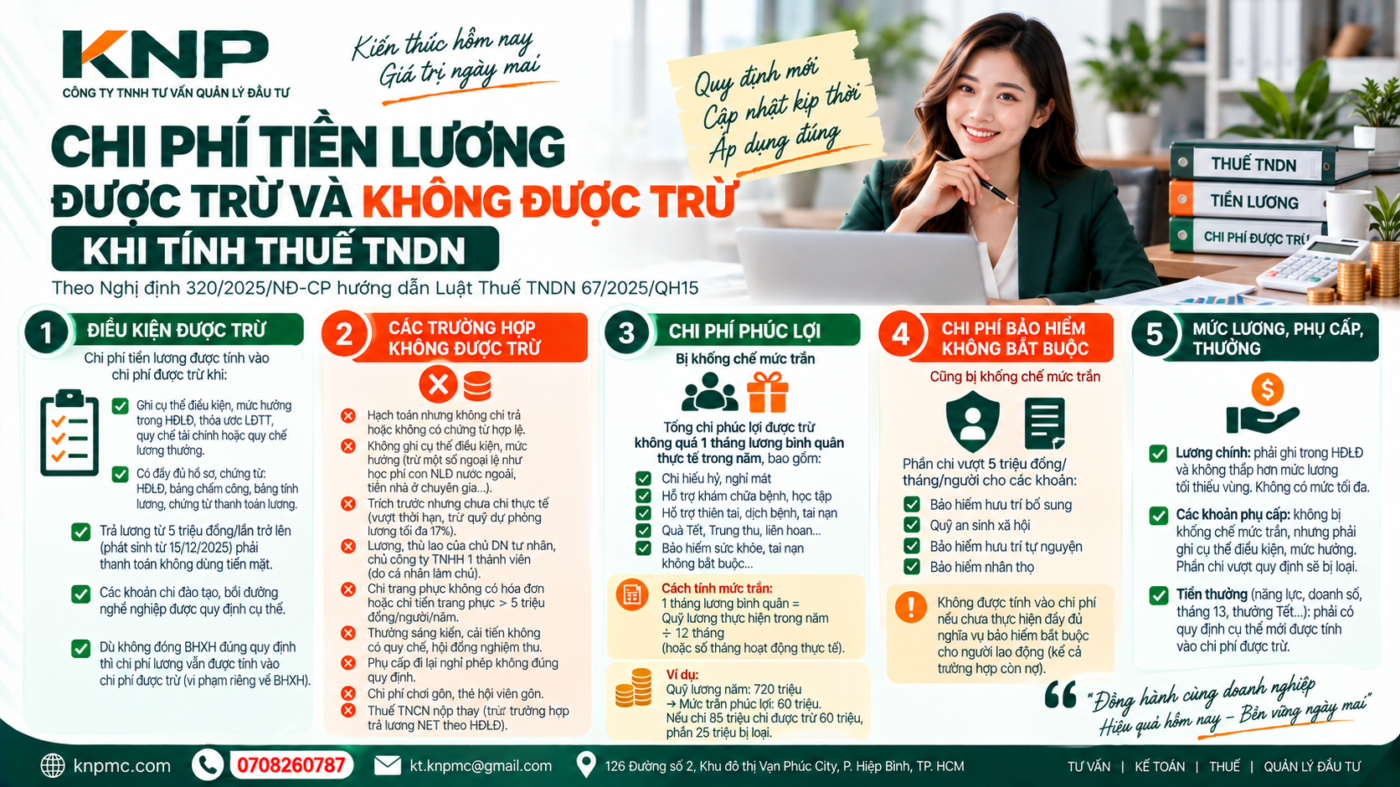
Khoản tiền lương, tiền công, tiền thưởng phải được ghi cụ thể về điều kiện hưởng và mức hưởng trong ít nhất một trong các văn bản sau:
Có quy định rõ ràng, có hồ sơ đầy đủ và có chứng từ chứng minh doanh nghiệp đã chi trả thực tế.
Bộ hồ sơ, chứng từ cần chuẩn bị
Từ ngày 15/12/2025, nếu doanh nghiệp trả lương cho người lao động từng lần từ 5 triệu đồng trở lên, phải có chứng từ thanh toán không dùng tiền mặt thì khoản chi mới được tính vào chi phí được trừ.
Khoản trả dưới 5 triệu đồng/lần có thể thanh toán bằng tiền mặt hoặc chuyển khoản.Trường hợp người lao động thuộc diện tham gia bảo hiểm bắt buộc nhưng doanh nghiệp chưa đóng đúng quy định, chi phí tiền lương vẫn có thể được tính vào chi phí được trừ khi tính thuế TNDN. Việc không đóng bảo hiểm sẽ được xử lý theo pháp luật về bảo hiểm.
Chi phí đào tạo nghề, đào tạo lại, bồi dưỡng nghiệp vụ cho người lao động cũng được tính vào chi phí được trừ nếu được quy định cụ thể trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế tài chính.
Các khoản tiền lương không được trừ
| Nhóm chi phí | Trường hợp bị loại |
|---|---|
| Hồ sơ, chứng từ | Đã hạch toán nhưng thực tế không chi trả hoặc không có chứng từ hợp lệ. |
| Điều kiện hưởng | Không ghi cụ thể điều kiện và mức hưởng trong hợp đồng hoặc quy chế nội bộ. |
| Tiền lương trích trước | Đã hết thời hạn quyết toán thuế năm nhưng chưa chi thực tế. |
| Chủ doanh nghiệp | Lương của chủ doanh nghiệp tư nhân hoặc chủ công ty TNHH một thành viên do cá nhân làm chủ. |
| Thành viên quản lý | Thù lao cho sáng lập viên, thành viên HĐTV hoặc HĐQT không trực tiếp điều hành sản xuất kinh doanh. |
| Trang phục | Trang phục hiện vật không có hóa đơn; trang phục bằng tiền vượt 5 triệu đồng/người/năm. |
| Thưởng sáng kiến | Không có quy chế cụ thể hoặc không có hội đồng nghiệm thu. |
| Phúc lợi, trợ cấp | Chi không đúng đối tượng, không đúng mục đích hoặc không đúng quy định. |
| Chi phí công tác | Không có hóa đơn chứng từ hoặc khoản khoán chi không được quy định trong quy chế nội bộ. |
| Chi phí golf | Chi phí mua thẻ hội viên sân golf và chi phí chơi golf. |
| Thuế TNCN | Doanh nghiệp nộp thay cho người lao động, trừ trường hợp hợp đồng quy định lương NET. |
Nếu giám đốc là người được thuê và không phải chủ sở hữu doanh nghiệp, tiền lương của người này vẫn được tính vào chi phí được trừ nếu đáp ứng đủ hồ sơ, chứng từ.
Chi phúc lợi và mức khống chế
Phần chi phúc lợi trực tiếp cho người lao động vượt quá 1 tháng lương bình quân thực tế thực hiện trong năm sẽ không được tính vào chi phí được trừ.
Quỹ lương thực hiện trong năm là 720 triệu đồng. Mức trần phúc lợi tối đa:
Nếu tổng chi phúc lợi là 85 triệu đồng, doanh nghiệp chỉ được tính 60 triệu đồng vào chi phí được trừ. Phần 25 triệu đồng vượt mức sẽ bị loại.
Thuế GTGT đầu vào tương ứng với khoản phúc lợi được khấu trừ theo phần chi phí được trừ khi tính thuế TNDN, nếu có hóa đơn hợp lệ. Hóa đơn từ 20 triệu đồng trở lên phải thanh toán không dùng tiền mặt.
Chi phí bảo hiểm không bắt buộc
Phần chi vượt mức 5 triệu đồng/tháng/người để tham gia bảo hiểm hưu trí bổ sung, quỹ an sinh xã hội, bảo hiểm hưu trí tự nguyện hoặc bảo hiểm nhân thọ cho người lao động sẽ không được tính vào chi phí được trừ.
✓ Có quy định trong hợp đồng hoặc quy chế tài chính.
✓ Doanh nghiệp hoàn thành nghĩa vụ bảo hiểm bắt buộc.
× Chi vượt 5 triệu đồng/tháng/người.
× Doanh nghiệp còn nợ bảo hiểm bắt buộc.
Mức lương, phụ cấp và tiền thưởng
Phải ghi trong hợp đồng và không thấp hơn mức lương tối thiểu vùng.
Không bị khống chế mức trần nhưng phải ghi rõ điều kiện và mức hưởng.
Phải có quy định cụ thể về điều kiện hưởng và mức hưởng.
Nếu doanh nghiệp chi cao hơn mức đã quy định trong hợp đồng hoặc quy chế nội bộ, phần chi vượt có thể không được tính vào chi phí được trừ.
Kết luận và checklist rà soát
Để chi phí tiền lương được chấp nhận khi tính thuế TNDN, doanh nghiệp cần bảo đảm hai yếu tố: khoản chi được quy định rõ ràng về điều kiện, mức hưởng và có đầy đủ chứng từ chứng minh việc chi trả thực tế.
Bài viết mang tính tổng hợp, tham khảo dựa trên Nghị định 320/2025/NĐ-CP và Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15. Doanh nghiệp nên đối chiếu văn bản gốc hoặc tham vấn chuyên gia thuế cho từng trường hợp cụ thể.

